근로소득 간이세액표 보는 법과 80·120% 선택
근로소득 간이세액표는 비과세를 뺀 월급과 본인 포함 공제대상가족 수로 매달 뗄 소득세를 정한 표입니다. 2026년 3월 개정표 기준 월 300만 원·1명은 74,350원이며, 8~20세 자녀 공제와 80·120% 선택을 정리했습니다.
매달 떼는 소득세는 소득세법 시행령 별표2 근로소득 간이세액표에서 비과세를 뺀 월급과 공제대상가족 수(본인 포함)로 찾습니다. 2026년 3월 이후 원천징수분 기준 월 300만 원·가족 1명은 74,350원입니다. 8~20세 자녀가 있으면 1명 20,830원, 2명 45,830원을 빼고, 근로자가 신청하면 80% 또는 120%로 뗄 수 있습니다.
본문 목차궁금한 내용으로 바로 이동하세요
근로소득 간이세액표는 매달 월급에서 뗄 소득세를 정해 둔 표로, 비과세를 뺀 월급과 공제대상가족 수로 금액을 찾습니다. 2026년 3월 이후 원천징수분 기준 월 300만 원, 공제대상가족 1명이면 소득세는 74,350원입니다.
표는 소득세법 시행령 별표2에 실려 있으며, 2026년 2월 27일 개정되어 3월 1일 이후 원천징수하는 분부터 적용됩니다.
표를 읽는 순서
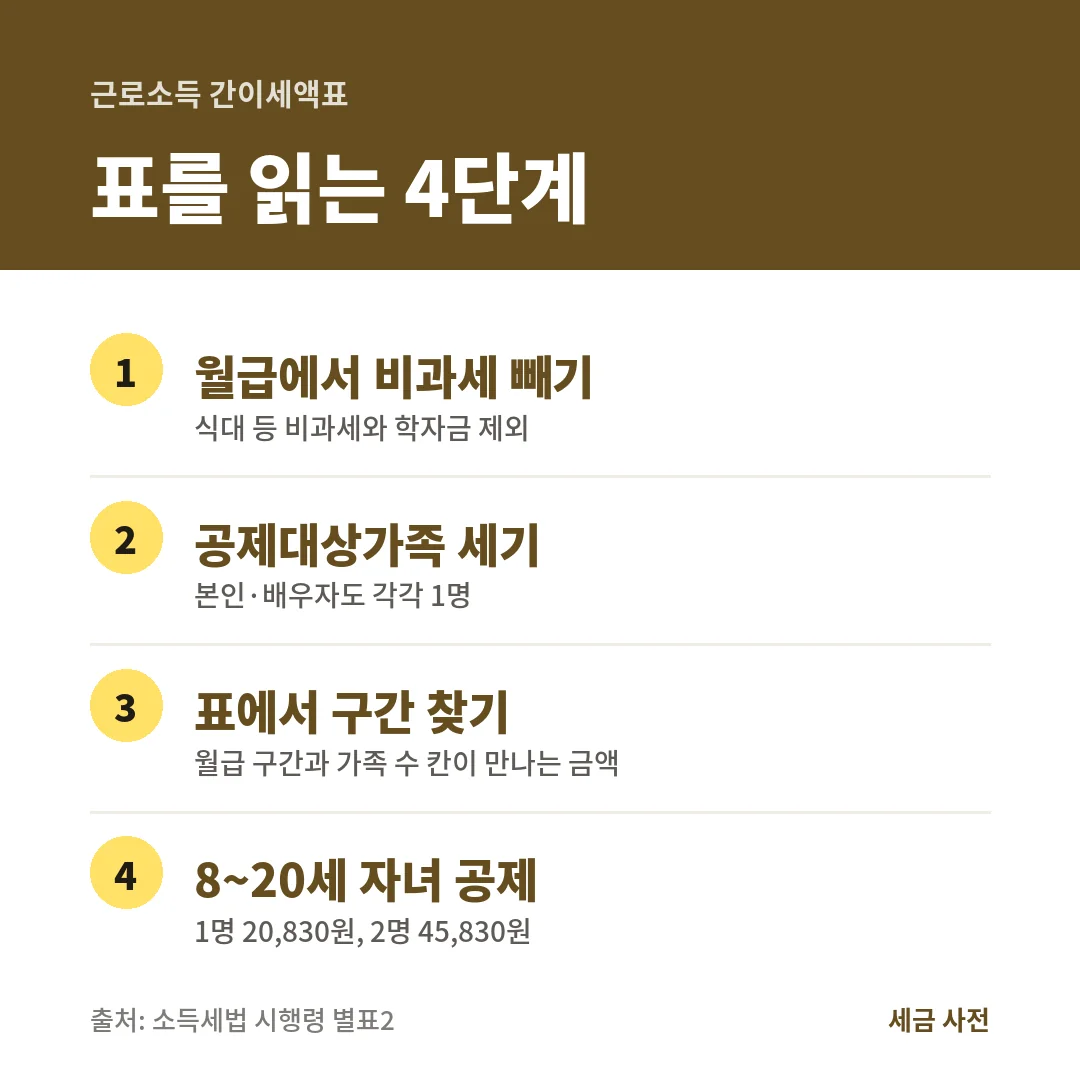
- 월급에서 비과세 빼기: 표의 월급여액은 비과세 소득과 학자금을 뺀 금액이며 단위는 천원입니다.
- 공제대상가족 세기: 본인과 배우자도 각각 1명으로 셉니다(별표2 비고 2). 표는 1~11명 칸으로 되어 있습니다.
- 구간 찾기: 월급 구간은 1,500천원 미만은 5천원, 3,000천원 미만은 10천원, 10,000천원까지는 20천원 단위입니다. 770천원 미만은 소득세가 없습니다.
- 자녀 공제 빼기: 공제대상가족 중 8세 이상 20세 이하 자녀가 있으면 표 금액에서 자녀 수별 금액을 뺍니다.
월급별 소득세 (2026년 3월 이후)
| 월급 구간 (비과세 제외) | 가족 1명 | 가족 2명 | 가족 4명 |
|---|---|---|---|
| 2,500~2,510천원 | 35,600원 | 28,600원 | 13,150원 |
| 3,000~3,020천원 | 74,350원 | 56,850원 | 26,690원 |
| 3,500~3,520천원 | 127,220원 | 102,220원 | 49,340원 |
| 4,000~4,020천원 | 195,960원 | 167,950원 | 91,670원 |
| 5,000~5,020천원 | 335,470원 | 306,710원 | 219,100원 |
월급이 10,000천원을 넘으면 표 대신 계산식을 씁니다. 10,000천원 초과 14,000천원 이하는 10,000천원 칸 세액에 초과액의 98%에 35%를 곱한 금액과 25,000원을 더합니다.
8~20세 자녀 공제
| 8세 이상 20세 이하 자녀 | 표 금액에서 빼는 금액 |
|---|---|
| 1명 | 20,830원 |
| 2명 | 45,830원 |
| 3명 이상 | 45,830원 + 2명 넘는 자녀 1명당 33,330원 |
뺀 결과가 0보다 작으면 소득세는 0원입니다. 예를 들어 월 350만 원, 공제대상가족 4명이면 표 금액은 49,340원이고, 8~20세 자녀가 2명이면 45,830원을 빼 3,510원입니다.
체크 포인트: 자녀 공제 나이는 8세 이상 20세 이하입니다. 비과세 보육수당의 6세 이하 기준과 다릅니다.
80%·120% 선택
근로자는 표 금액의 100분의 80 또는 100분의 120으로 떼 달라고 신청할 수 있습니다(소득세법 시행령 제194조 제1항).
| 비율 | 월 300만 원·가족 1명 소득세 | 지방소득세 |
|---|---|---|
| 80% | 59,480원 | 5,940원 |
| 100% | 74,350원 | 7,430원 |
| 120% | 89,220원 | 8,920원 |
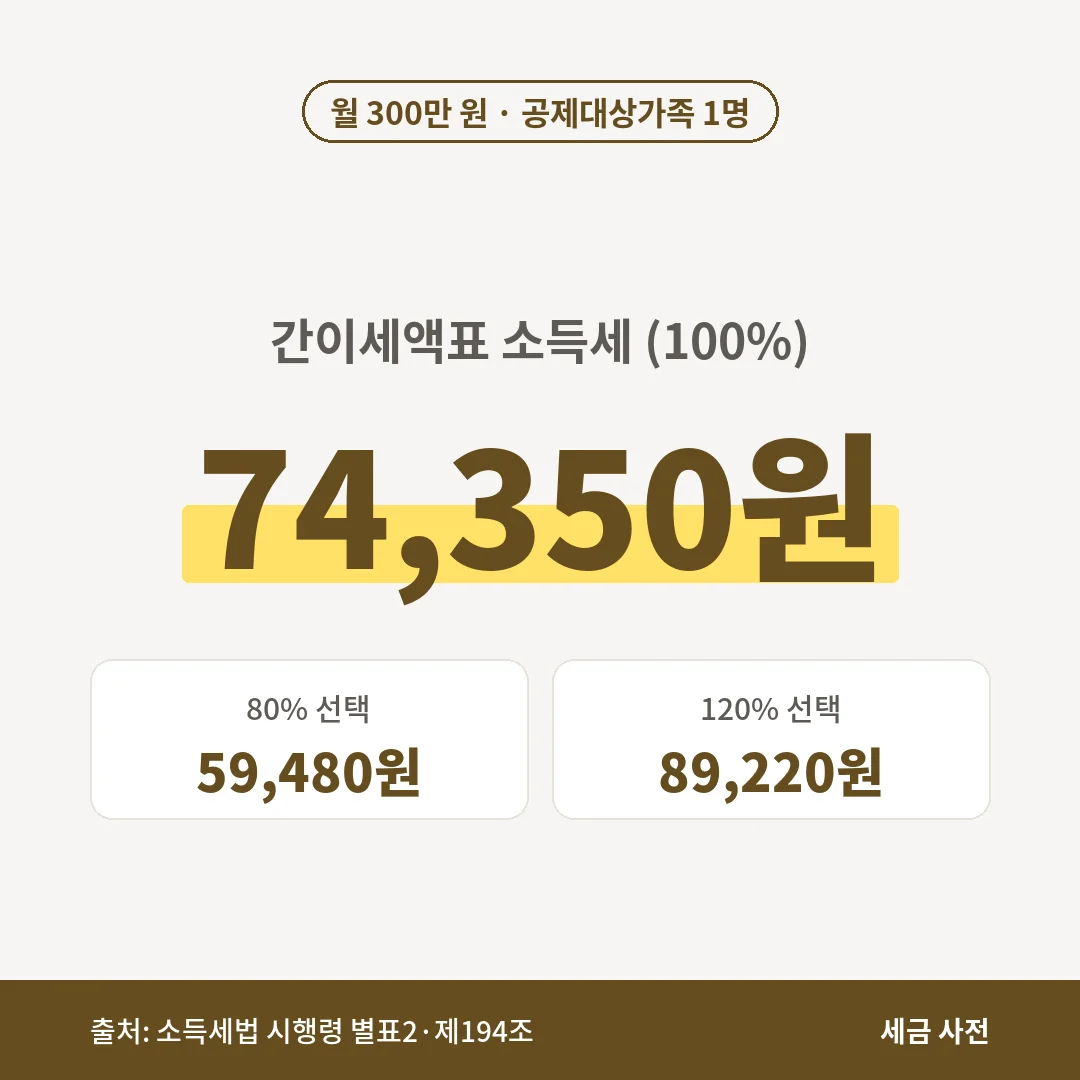
신청은 원천징수세액 조정신청서를 회사에 내거나, 근로소득자 소득·세액공제신고서에 비율을 적어 냅니다. 낸 날 이후 지급하는 월급부터 그 해 끝까지 바뀐 비율이 적용됩니다(제194조 제3항·제4항). 위 예시에서 80%와 120%의 소득세 차이는 1년에 356,880원이며, 이 차이는 연말정산에서 정산됩니다.
체크 포인트: 두 군데서 일하면 종된 근무지에서는 본인 기본공제만 있는 것으로 보고 표를 적용합니다(제194조 제2항).
내 소득세 찾기
입력한 숫자는 내 브라우저 안에서만 계산되며 어디에도 저장되지 않습니다.
지방소득세는 원천징수한 소득세의 10%가 함께 빠집니다(지방세법 제103조의13).
4대보험까지 뺀 금액은 세후 월급 실수령액 계산에서, 연말정산에서 돌려받는 구조는 연말정산 환급에서 이어서 볼 수 있습니다.
자주 묻는 질문
Q공제대상가족 수에 저도 들어가나요?
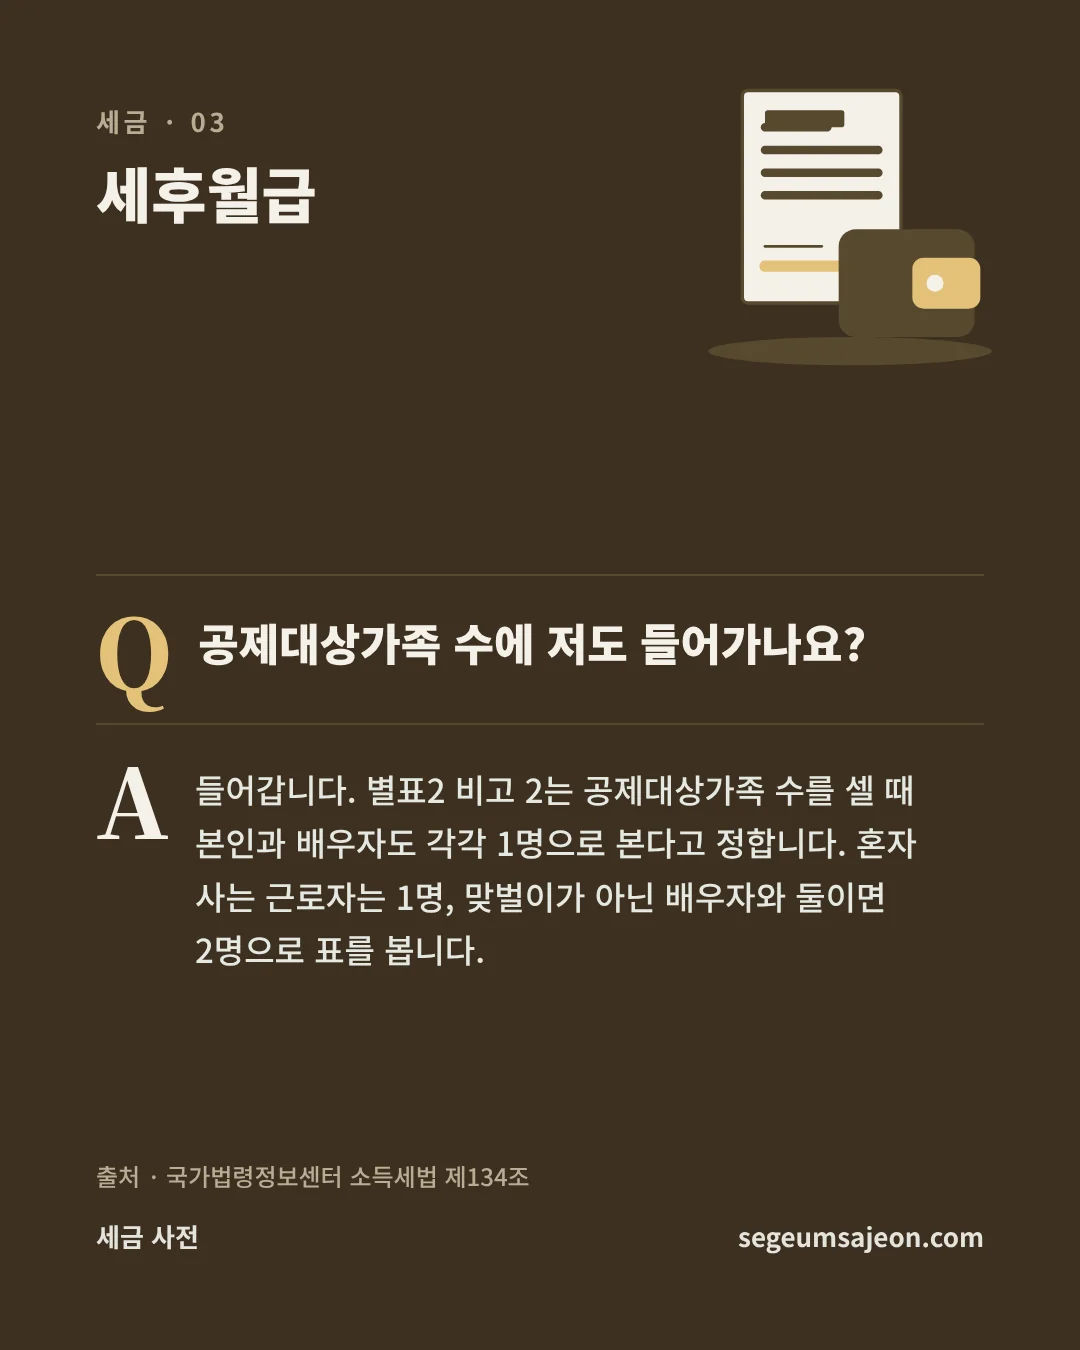
들어갑니다. 별표2 비고 2는 공제대상가족 수를 셀 때 본인과 배우자도 각각 1명으로 본다고 정합니다. 혼자 사는 근로자는 1명, 맞벌이가 아닌 배우자와 둘이면 2명으로 표를 봅니다.
Q120%로 바꾸면 세금을 더 내는 건가요?
1년 치 세금은 연말정산에서 정해지므로, 비율은 미리 떼는 금액만 바꿉니다. 120%를 고르면 매달 더 떼고 연말정산 때 돌려받을 가능성이 커지며, 80%를 고르면 매달 덜 떼고 연말정산 때 더 낼 가능성이 커집니다.
Q비율은 언제부터 바뀌나요?
소득세법 시행령 제194조에 따라 원천징수세액 조정신청서를 회사에 낸 날 이후 지급하는 근로소득부터 바뀐 비율이 적용되고, 그 과세기간(해당 연도) 끝까지 유지됩니다. 다른 비율로 다시 바꾸려면 신청서를 다시 냅니다.
함께 보면 좋은 글
출처
이 페이지는 정보 기준일의 국세청·법령 자료를 바탕으로 한 일반 안내입니다. 개인 소득과 가족 상황에 따라 결과가 다르니 신고 전에 홈택스 안내나 세무서에 확인하세요. 편집 원칙 보기