비과세 식대 20만 원과 자가운전보조금·보육수당
비과세 식대는 식사를 제공받지 않는 근로자가 받는 월 20만 원 이하 식사대입니다. 자가운전보조금 월 20만 원, 6세 이하 자녀 보육수당 1명당 월 20만 원, 출산지원금 전액 등 비과세 수당과 4대보험 영향을 정리했습니다.
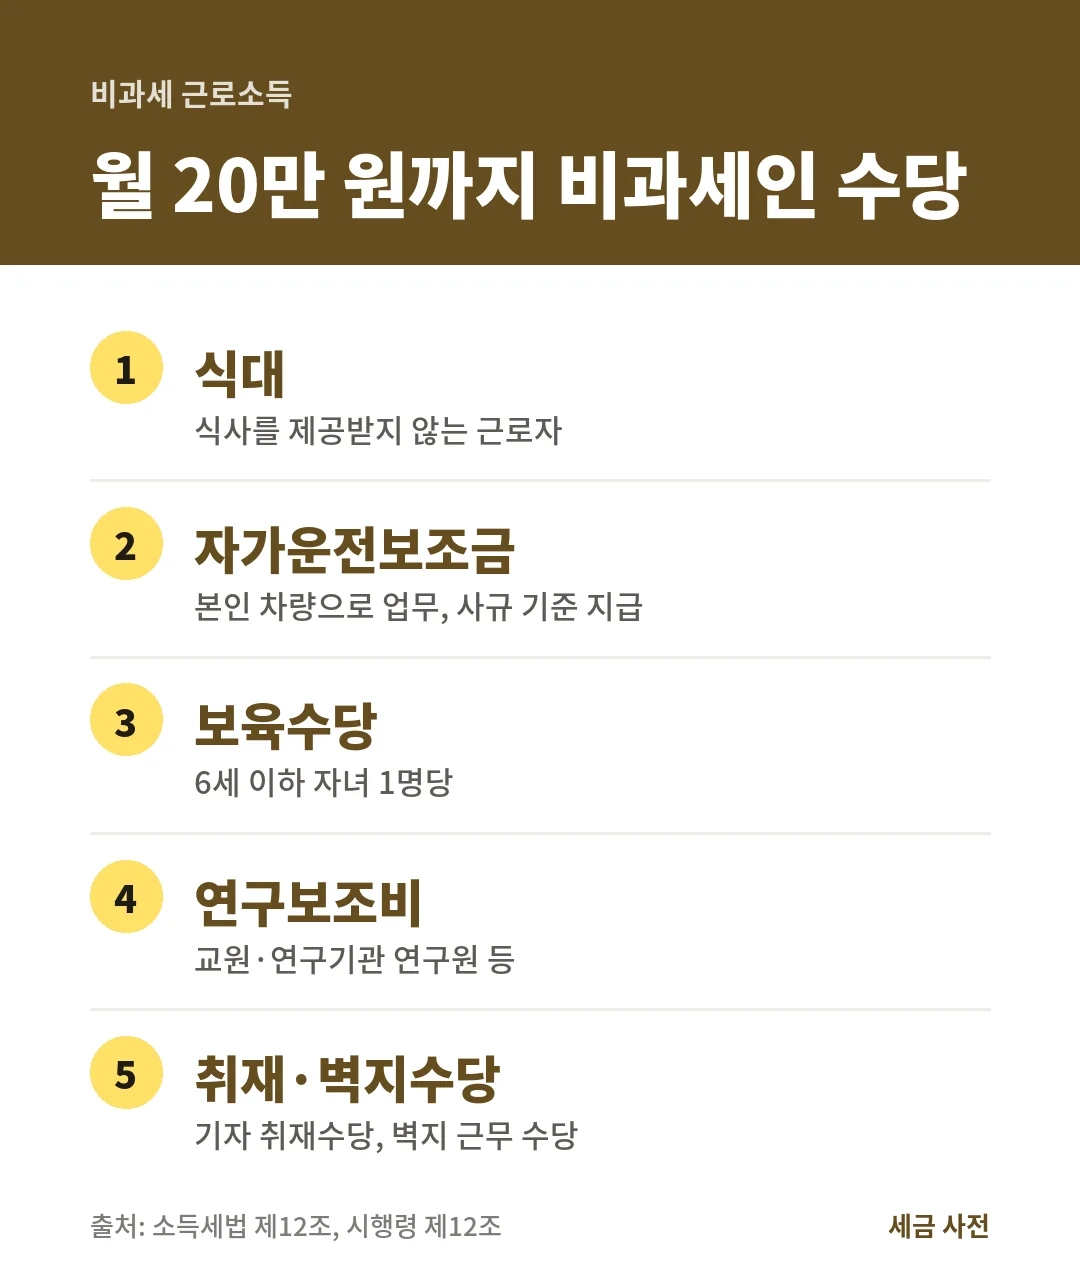
비과세 식대는 식사를 제공받지 않는 근로자가 받는 월 20만 원 이하 식사대입니다(소득세법 제12조). 본인 차량 자가운전보조금 월 20만 원, 6세 이하 자녀 보육수당 1명당 월 20만 원, 출산 후 2년 안에 받는 출산지원금 전액도 비과세입니다. 비과세 금액은 소득세뿐 아니라 4대보험 기준에서도 빠집니다.
본문 목차궁금한 내용으로 바로 이동하세요
비과세 식대는 식사를 제공받지 않는 근로자가 받는 월 20만 원 이하 식사대로, 소득세가 붙지 않습니다. 자가운전보조금·보육수당도 월 20만 원까지, 출산 후 2년 안에 받는 출산지원금은 전액 비과세입니다.
아래 기준은 소득세법 제12조와 같은 법 시행령 원문(2026년 10월 1일 시행본)을 따릅니다.
비과세 근로소득 한눈에 보기
| 항목 | 비과세 한도 | 조건 |
|---|---|---|
| 식대 | 월 20만 원 | 식사나 음식물을 제공받지 않는 근로자 |
| 자가운전보조금 | 월 20만 원 | 본인 소유·본인 명의 임차 차량을 직접 운전해 업무에 사용, 사규 기준 지급 |
| 보육수당 | 자녀 1명당 월 20만 원 | 1월 1일 기준 6세 이하 자녀 |
| 출산지원금 | 전액 | 출생일 이후 2년 이내, 최대 두 차례 |
| 연구보조비 | 월 20만 원 | 교원, 연구기관 연구원, 기업 연구소 연구원 등 |
| 생산직 연장·야간·휴일근로수당 | 연 240만 원 | 월정액급여 260만 원 이하, 직전 해 총급여 3,700만 원 이하 |
| 직무발명보상금 | 연 700만 원 | 발명진흥법상 직무발명 보상금 |
같은 시행령 제12조에는 취재수당, 벽지수당, 승선수당, 지방이전 공공기관 이전지원금도 월 20만 원 한도로 들어 있습니다.
식대
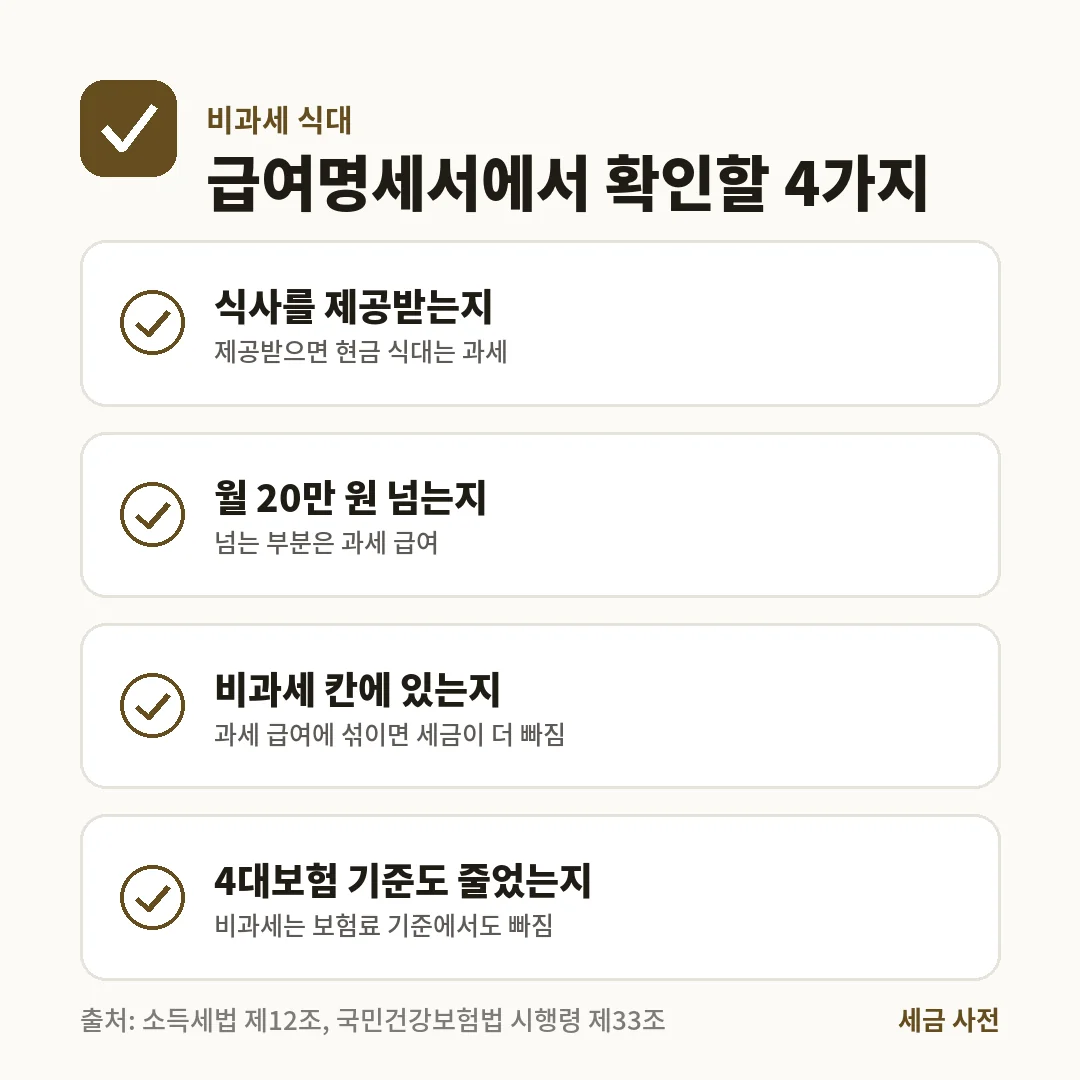
사내급식처럼 회사가 제공하는 식사는 비과세입니다. 현금으로 받는 식대는 식사를 제공받지 않는 근로자일 때 월 20만 원까지 비과세입니다(소득세법 제12조 제3호 러목). 월 25만 원을 받으면 5만 원은 과세 급여에 들어갑니다.
체크 포인트: 식사를 제공받으면서 현금 식대도 받으면 그 식대는 이 비과세 대상이 아닙니다.
자가운전보조금
시행령 제12조 제3호는 다음 조건을 모두 갖춘 경우 월 20만 원까지 비과세로 봅니다.
- 종업원이 소유하거나 본인 명의로 임차한 차량일 것
- 종업원이 직접 운전해 회사 업무에 쓸 것
- 시내출장 등의 실제 여비를 받는 대신 회사 규칙의 지급 기준에 따라 받을 것
출산지원금·보육수당
- 출산지원금: 근로자나 배우자의 출산과 관련해 자녀 출생일 이후 2년 이내에 최대 두 차례 받는 급여는 전액 비과세입니다. 사용자와 친족관계 등 특수관계에 있는 사람은 제외됩니다(시행령 제17조의2).
- 보육수당: 해당 연도 1월 1일 기준 6세 이하 자녀의 보육과 관련해 받는 급여는 자녀 1명당 월 20만 원까지 비과세입니다. 자녀가 2명이면 월 40만 원까지입니다.
비과세는 4대보험도 줄입니다
국민건강보험법 시행령 제33조는 소득세법상 비과세 근로소득을 보수에서 빼고, 국민연금법 제3조와 고용보험료징수법 제2조도 비과세소득을 기준에서 뺍니다. 그래서 비과세 수당은 소득세와 4대보험을 함께 줄입니다.
월 300만 원, 공제대상가족 1명, 2026년 10월 지급분 기준 계산값입니다.
| 항목 | 300만 원 전액 과세 | 식대 20만 원 비과세 |
|---|---|---|
| 국민연금 | 142,500원 | 133,000원 |
| 건강보험 | 107,850원 | 100,660원 |
| 장기요양보험 | 14,170원 | 13,220원 |
| 고용보험 | 27,000원 | 25,200원 |
| 소득세 | 74,350원 | 56,800원 |
| 지방소득세 | 7,430원 | 5,680원 |
| 합계 | 373,300원 | 334,560원 |
식대 20만 원이 비과세로 처리되면 매달 38,740원, 1년에 464,880원을 덜 뗍니다.
비과세로 덜 떼는 돈 계산하기
입력한 숫자는 내 브라우저 안에서만 계산되며 어디에도 저장되지 않습니다.
생산직 연장근로수당
생산직 등 시행령 제17조가 정한 직종의 근로자는 연장·야간·휴일근로로 받는 급여 중 연 240만 원까지 비과세입니다. 월정액급여 260만 원 이하이고 직전 과세기간 총급여가 3,700만 원 이하여야 합니다. 광산근로자와 일용근로자는 전액 비과세입니다. 기준 금액은 2026년 2월 27일 개정된 현행 시행령을 따릅니다.
체크 포인트: 비과세 항목이 급여명세서에서 과세 급여로 처리되어 있다면 회사 급여 담당자에게 지급 기준을 확인하십시오.
비과세를 넣은 실수령액은 세후 월급 실수령액 계산에서, 매달 소득세를 정하는 표는 근로소득 간이세액표 보는 법에서 이어서 볼 수 있습니다.
자주 묻는 질문
Q회사 식당에서 밥을 먹는데 식대도 받으면 비과세인가요?
사내급식으로 받는 식사는 비과세입니다. 다만 월 20만 원 이하 식사대 비과세는 식사나 음식물을 제공받지 않는 근로자에 한정됩니다(소득세법 제12조 제3호 러목). 식사를 제공받으면서 현금 식대를 따로 받으면 그 식대는 이 비과세 대상이 아닙니다.
Q배우자 명의 차를 몰아도 자가운전보조금이 비과세인가요?
소득세법 시행령 제12조 제3호는 종업원이 소유하거나 본인 명의로 임차한 차량을 종업원이 직접 운전해 업무에 쓰는 경우로 정합니다. 그 밖의 명의는 이 조문에 해당하지 않으므로 회사나 세무서에 확인하십시오.
Q보육수당은 아이가 몇 살까지 비과세인가요?
과세기간 개시일(1월 1일)을 기준으로 6세 이하인 자녀의 보육과 관련해 받는 급여가 대상이며, 자녀 1명당 월 20만 원까지 비과세입니다(소득세법 제12조 제3호 머목). 해당 연도 1월 1일에 6세 이하이면 그해 동안 적용됩니다.
함께 보면 좋은 글
출처
- 국가법령정보센터 소득세법 제12조 제3호 더목(생산직 연장근로수당)·러목(식사대 월 20만 원)·머목(출산지원금 전액·6세 이하 보육수당 월 20만 원)·너목·어목
- 국가법령정보센터 소득세법 시행령 제12조(자가운전보조금·연구보조비 등 월 20만 원), 제17조(월정액급여 260만 원·직전 총급여 3,700만 원, 연 240만 원), 제17조의2(출산지원금 특수관계인), 제17조의3
- 국가법령정보센터 국민건강보험법 시행령 제33조(보수에서 소득세법상 비과세 근로소득 제외)
- 국가법령정보센터 국민연금법 제3조(소득에서 비과세소득 제외)
- 국가법령정보센터 고용보험 및 산업재해보상보험의 보험료징수 등에 관한 법률 제2조(보수 = 근로소득에서 비과세 등 제외)
이 페이지는 정보 기준일의 국세청·법령 자료를 바탕으로 한 일반 안내입니다. 개인 소득과 가족 상황에 따라 결과가 다르니 신고 전에 홈택스 안내나 세무서에 확인하세요. 편집 원칙 보기