퇴직소득세 계산 방법과 근속연수공제·환산급여공제
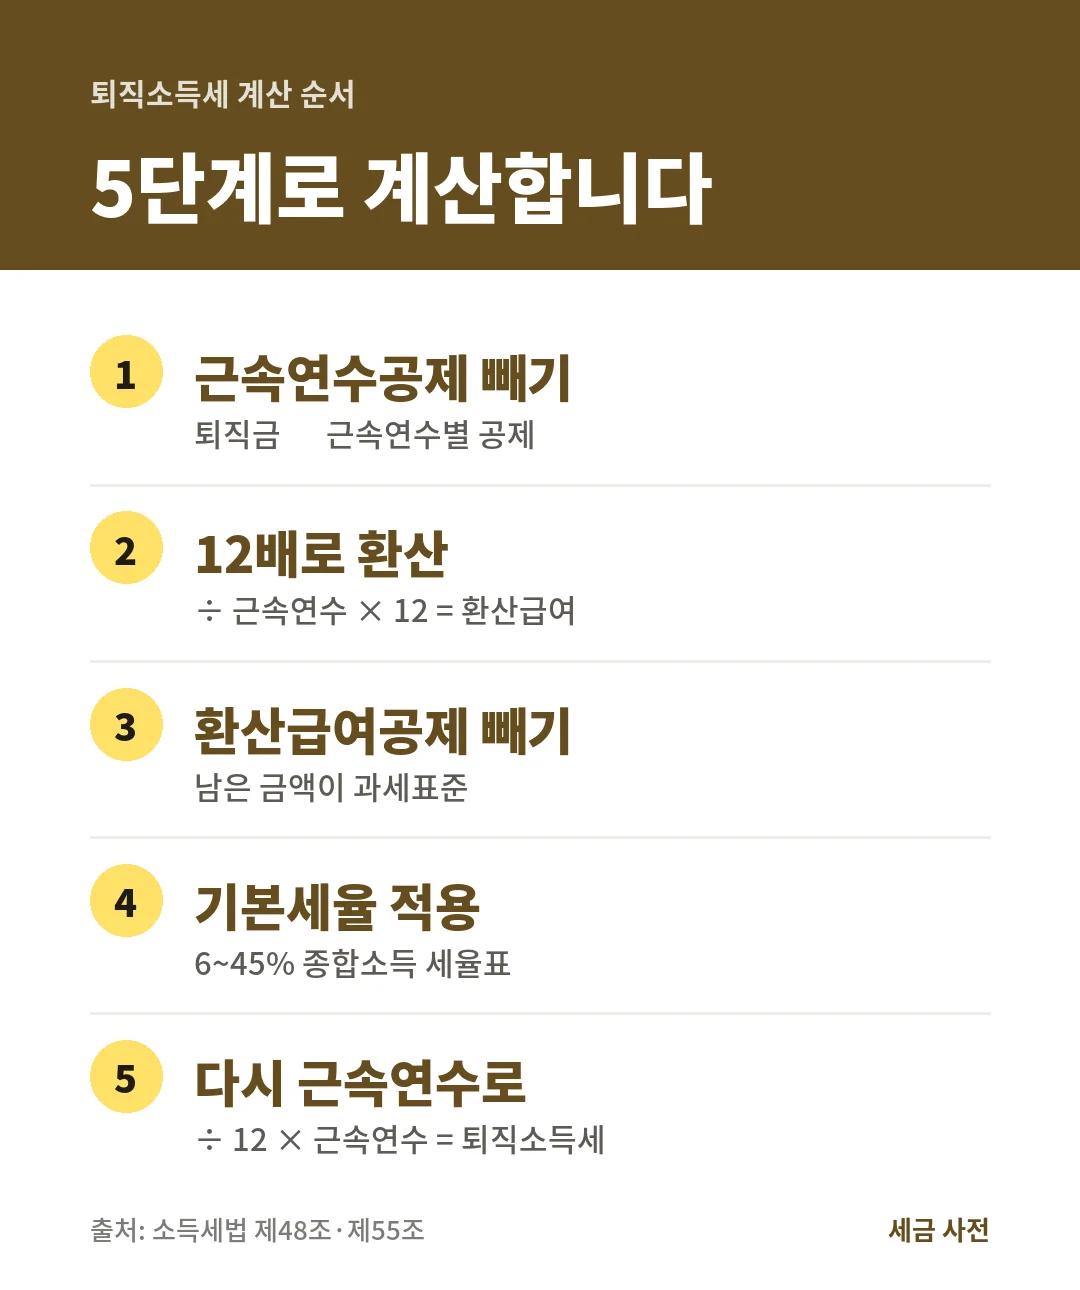
퇴직소득세는 퇴직금에서 근속연수공제를 빼고 12배 환산한 급여에서 환산급여공제를 뺀 뒤 기본세율을 곱해 다시 근속연수만큼 나눠 계산합니다. 퇴직금 5천만 원·근속 10년이면 소득세 68만 원입니다. IRP 과세이연과 연금 수령 감면 70%·60%·50%도 정리했습니다.
퇴직소득세는 퇴직금 − 근속연수공제를 근속연수로 나눠 12를 곱한 환산급여에서 환산급여공제를 뺀 금액에 기본세율을 적용하고, 다시 12로 나눠 근속연수를 곱해 구합니다(소득세법 제48조·제55조). 퇴직금 5천만 원·근속 10년이면 소득세 68만 원, 지방소득세 6만 8천 원입니다. 퇴직금을 IRP 등 연금계좌로 옮기면 세금을 연금 수령 때까지 미루고, 연금으로 받으면 30~50%를 덜 냅니다.
본문 목차궁금한 내용으로 바로 이동하세요
퇴직소득세는 퇴직금에서 근속연수공제를 빼고 1년치로 환산한 급여에 환산급여공제와 기본세율을 적용한 뒤, 다시 근속연수만큼으로 되돌려 계산합니다. 퇴직금 5천만 원·근속 10년이면 소득세는 68만 원입니다. 아래 기준은 소득세법 제48조·제55조 원문(2026년 1월 1일 시행본)을 따릅니다.
계산 순서
- 근속연수공제: 퇴직소득금액에서 근속연수별 공제를 뺍니다. 퇴직금이 공제보다 적으면 퇴직금만큼만 뺍니다.
- 환산급여: 1의 금액을 근속연수로 나누고 12를 곱합니다. 1년 미만 기간은 1년으로 봅니다.
- 과세표준: 환산급여에서 환산급여공제를 뺍니다.
- 세율: 과세표준에 종합소득 기본세율(6~45%)을 적용합니다.
- 되돌리기: 4의 금액을 12로 나누고 근속연수를 곱하면 퇴직소득세입니다.
지방소득세는 퇴직소득세의 10%가 함께 원천징수됩니다(지방세법 제103조의13).
근속연수공제
| 근속연수 | 공제액 |
|---|---|
| 5년 이하 | 100만 원 × 근속연수 |
| 5년 초과 10년 이하 | 500만 원 + 200만 원 × (근속연수 − 5) |
| 10년 초과 20년 이하 | 1,500만 원 + 250만 원 × (근속연수 − 10) |
| 20년 초과 | 4,000만 원 + 300만 원 × (근속연수 − 20) |
환산급여공제
| 환산급여 | 공제액 |
|---|---|
| 800만 원 이하 | 전액 |
| 800만 원 초과 7,000만 원 이하 | 800만 원 + 초과분의 60% |
| 7,000만 원 초과 1억 원 이하 | 4,520만 원 + 초과분의 55% |
| 1억 원 초과 3억 원 이하 | 6,170만 원 + 초과분의 45% |
| 3억 원 초과 | 1억 5,170만 원 + 초과분의 35% |
예시: 퇴직금 5천만 원, 근속 10년
| 단계 | 계산 | 금액 |
|---|---|---|
| 근속연수공제 | 500만 원 + 200만 원 × 5 | 1,500만 원 |
| 환산급여 | (5,000만 − 1,500만) ÷ 10 × 12 | 4,200만 원 |
| 환산급여공제 | 800만 원 + (4,200만 − 800만) × 60% | 2,840만 원 |
| 과세표준 | 4,200만 − 2,840만 | 1,360만 원 |
| 세율 적용 | 1,360만 원 × 6% | 81.6만 원 |
| 퇴직소득세 | 81.6만 원 ÷ 12 × 10 | 68만 원 |
| 지방소득세 | 68만 원 × 10% | 6.8만 원 |
| 다른 예시 | 퇴직소득세 |
|---|---|
| 퇴직금 3천만 원, 근속 5년 | 77.5만 원 |
| 퇴직금 1억 원, 근속 20년 | 112만 원 |
| 퇴직금 2억 원, 근속 25년 | 507.5만 원 |
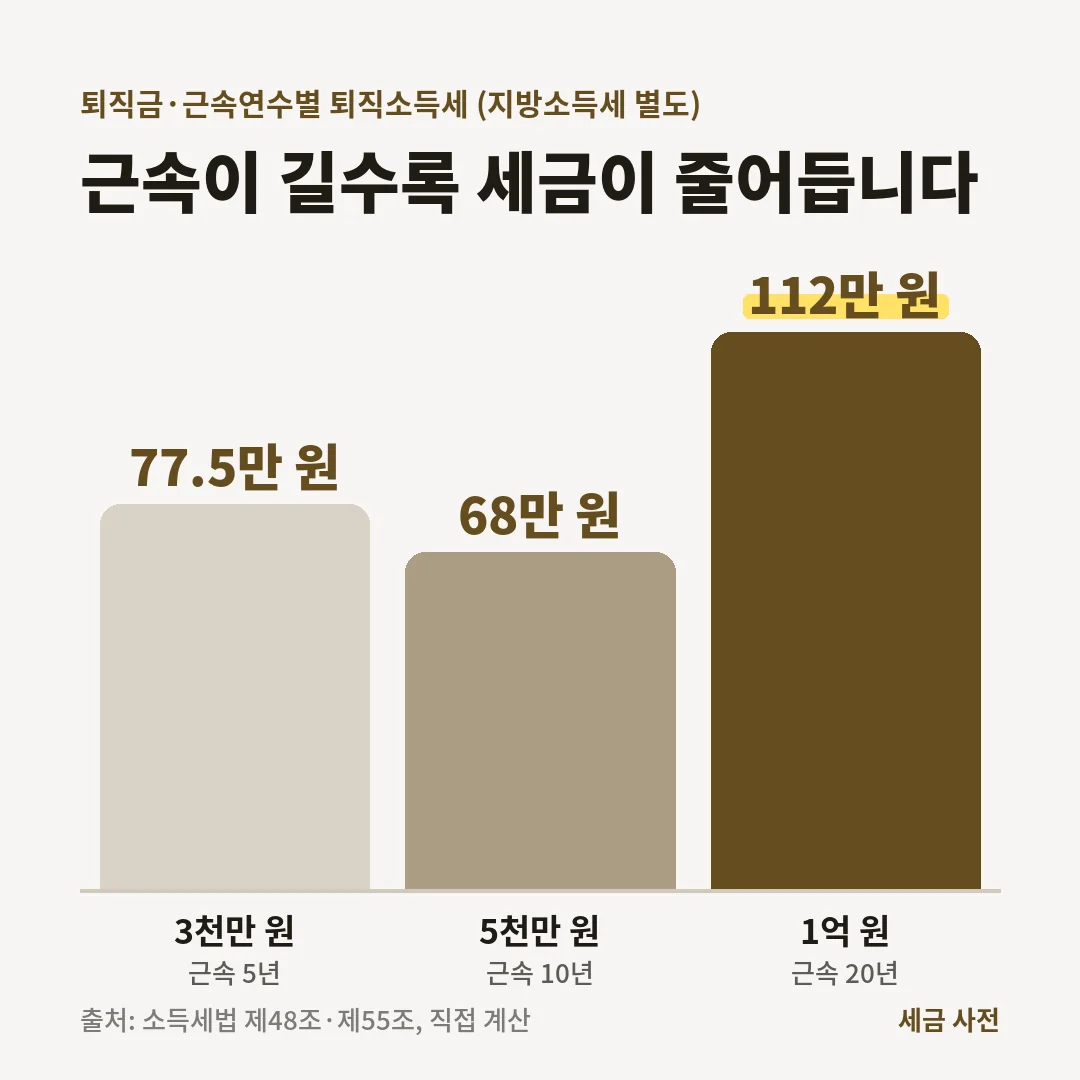
체크 포인트: 같은 금액이라도 근속연수가 길수록 근속연수공제가 커지고 환산급여가 작아져 세금이 줄어듭니다.
퇴직소득세 계산하기
입력한 숫자는 내 브라우저 안에서만 계산되며 어디에도 저장되지 않습니다.
IRP로 받으면: 과세이연과 연금 감면
- IRP 이전: 근로자퇴직급여 보장법 제9조에 따라 퇴직금은 원칙적으로 IRP 등으로 옮겨 지급합니다. 55세 이후 퇴직, 사망 등은 예외입니다(시행령 제3조의2).
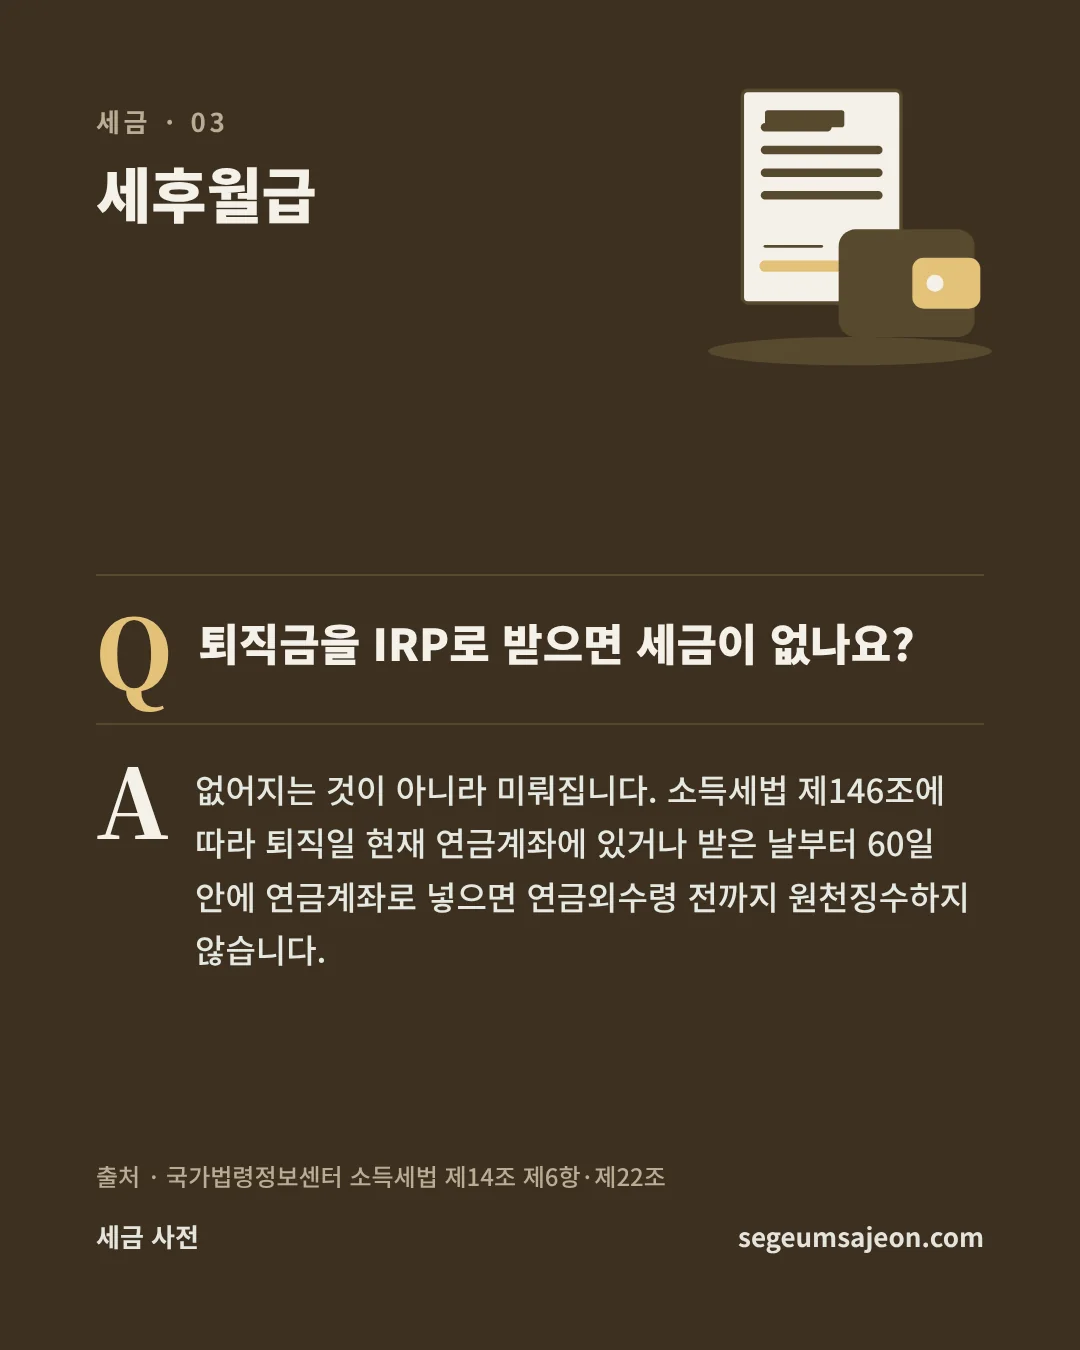
- 과세이연: 퇴직일 현재 연금계좌에 있거나 받은 날부터 60일 안에 연금계좌로 넣으면, 연금외수령 전까지 퇴직소득세를 떼지 않습니다(소득세법 제146조). 이미 뗀 세금은 과세이연계좌신고서를 내고 연금계좌로 돌려받습니다.
- 연금 수령 감면: 이연퇴직소득을 연금으로 받으면 원래 세율의 일정 비율만 냅니다(제129조).
| 실제 연금 수령연차 | 적용 비율 |
|---|---|
| 10년 이하 | 70% |
| 10년 초과 20년 이하 | 60% |
| 20년 초과 | 50% (2026년 1월 1일 이후 지급분부터) |
체크 포인트: 과세이연은 세금을 없애는 것이 아니라 미루는 것입니다. 연금이 아닌 방식으로 한꺼번에 찾으면 미뤄 둔 퇴직소득세를 그 비율만큼 냅니다.
월급에서 떼는 세금은 세후 월급 실수령액에서, 연금계좌 세액공제는 IRP·연금저축 세액공제에서 이어서 볼 수 있습니다.
자주 묻는 질문
Q퇴직금을 IRP로 받으면 세금이 없나요?
없어지는 것이 아니라 미뤄집니다. 소득세법 제146조에 따라 퇴직일 현재 연금계좌에 있거나 받은 날부터 60일 안에 연금계좌로 넣으면 연금외수령 전까지 원천징수하지 않습니다. 나중에 연금으로 받으면 원래 세금의 70%(수령 10년 이하), 60%(10년 초과 20년 이하), 50%(20년 초과)만 냅니다.
Q근속연수 1년 미만은 어떻게 세나요?
소득세법 제48조는 근속연수를 계산할 때 1년 미만의 기간은 1년으로 봅니다. 근속연수는 일을 시작한 날(중간정산을 했다면 그다음 날)부터 퇴직일까지입니다(시행령 제105조).
Q퇴직금 세금도 연말정산이나 5월 신고를 해야 하나요?
퇴직소득은 다른 소득과 합치지 않고 따로 과세(분류과세)하며, 회사가 퇴직금을 줄 때 원천징수합니다. 퇴직소득만 있다면 보통 따로 신고할 일이 없습니다. 원천징수가 맞는지는 퇴직소득 원천징수영수증으로 확인할 수 있습니다.
함께 보면 좋은 글
출처
- 국가법령정보센터 소득세법 제14조 제6항·제22조(퇴직소득)·제48조(퇴직소득공제: 근속연수공제·환산급여공제)·제55조 제2항(퇴직소득 산출세액)·제129조(원천징수세율, 이연퇴직소득 연금수령 70%·60%·50%)·제146조(과세이연) [시행 2026.1.1.]
- 국가법령정보센터 소득세법 시행령 제105조(근속연수)·제187조의3(실제 수령연차)·제202조의2·제202조의3(이연퇴직소득세, 과세이연계좌신고서) [시행 2026.10.1.]
- 국가법령정보센터 지방세법 제92조 제4항(퇴직소득분 개인지방소득세)·제103조의13·제103조의16
- 국가법령정보센터 근로자퇴직급여 보장법 제9조 제2항(퇴직금은 IRP 등으로 이전해 지급), 시행령 제3조의2(55세 이후 퇴직 등 예외)
이 페이지는 정보 기준일의 국세청·법령 자료를 바탕으로 한 일반 안내입니다. 개인 소득과 가족 상황에 따라 결과가 다르니 신고 전에 홈택스 안내나 세무서에 확인하세요. 편집 원칙 보기