상속받은 집 양도세, 취득가액·보유기간과 상속주택 비과세 특례
상속받은 집 양도세는 상속개시일 평가액이 취득가액이 되고, 세율은 피상속인이 산 날부터, 장기보유특별공제는 상속개시일부터 따집니다. 일반주택을 먼저 팔면 상속주택을 빼고 1세대 1주택 비과세를 볼 수 있고, 신고는 양도한 달 말일부터 2개월 안입니다.
상속받은 집 양도세 5초 요약
상속받은 집을 팔 때 취득가액(산 값)은 상속개시일 현재 평가한 금액입니다. 세율을 정하는 보유기간은 피상속인이 산 날부터, 장기보유특별공제는 상속개시일부터 따로 셉니다. 상속개시 당시 이미 가진 일반주택을 먼저 팔면 상속주택이 있어도 1세대 1주택 비과세를 볼 수 있습니다.
- 취득가액상속개시일 현재 상속세 평가액(전후 6개월 매매가 등 시가)
- 보유기간세율은 피상속인 취득일부터, 장기보유공제는 상속개시일부터
- 비과세 특례상속개시 당시 가진 일반주택을 먼저 팔 때 1주택으로 봄
- 신고양도일이 속한 달 말일부터 2개월 안 예정신고
본문 목차궁금한 내용으로 바로 이동하세요
상속받은 집 양도세는 상속개시일 현재 평가한 금액을 취득가액(산 값)으로 보고 계산합니다. 세율을 정하는 보유기간은 피상속인이 산 날부터, 장기보유특별공제는 상속개시일부터 셉니다. 상속개시 당시 이미 가진 일반주택을 먼저 팔면 상속주택이 있어도 1세대 1주택 비과세를 볼 수 있습니다.
취득가액은 부모님이 산 값이 아닙니다
양도소득세(집을 팔아 남긴 이익에 붙는 세금)는 판 값에서 산 값을 빼서 계산합니다. 상속받은 집의 산 값은 부모님이 예전에 산 값이 아니라 상속개시일(돌아가신 날) 현재 상속세 기준으로 평가한 금액입니다. 국세청 양도소득세 사례도 상속재산평가액을 취득가액으로 적용합니다.
| 항목 | 상속받은 집의 기준 | 근거 |
|---|---|---|
| 취득시기 | 상속개시일 | 소득세법 시행령 제162조제1항제5호 |
| 취득가액 | 상속개시일 현재 상속세 평가액 | 국세청 양도소득세 사례 |
| 시가 평가기간 | 상속개시일 전후 6개월 | 상속세 및 증여세법 시행령 제49조 |
| 시가로 보는 가액 | 그 기간의 매매·감정·수용·경매·공매 가액 | 같은 조 |
평가기간 안에 그 집의 매매가나 감정가가 없으면 비슷한 집의 거래가나 기준시가 같은 보충적 방법으로 평가합니다. 이때 평가액이 낮게 잡히면 나중에 팔 때 양도차익(남긴 이익)이 커집니다.
체크 포인트: 상속개시일 후 6개월 안에 집을 팔면 그 매매가가 상속재산의 시가가 될 수 있습니다. 그러면 취득가액과 판 값이 같아져 양도차익은 거의 없지만, 같은 금액이 상속세 기준도 되므로 상속세가 늘 수 있습니다.
보유기간은 두 가지로 따로 셉니다
많은 분이 상속받은 날부터 보유기간을 한 번만 세지만, 의외로 목적에 따라 기산일(세기 시작하는 날)이 다릅니다.
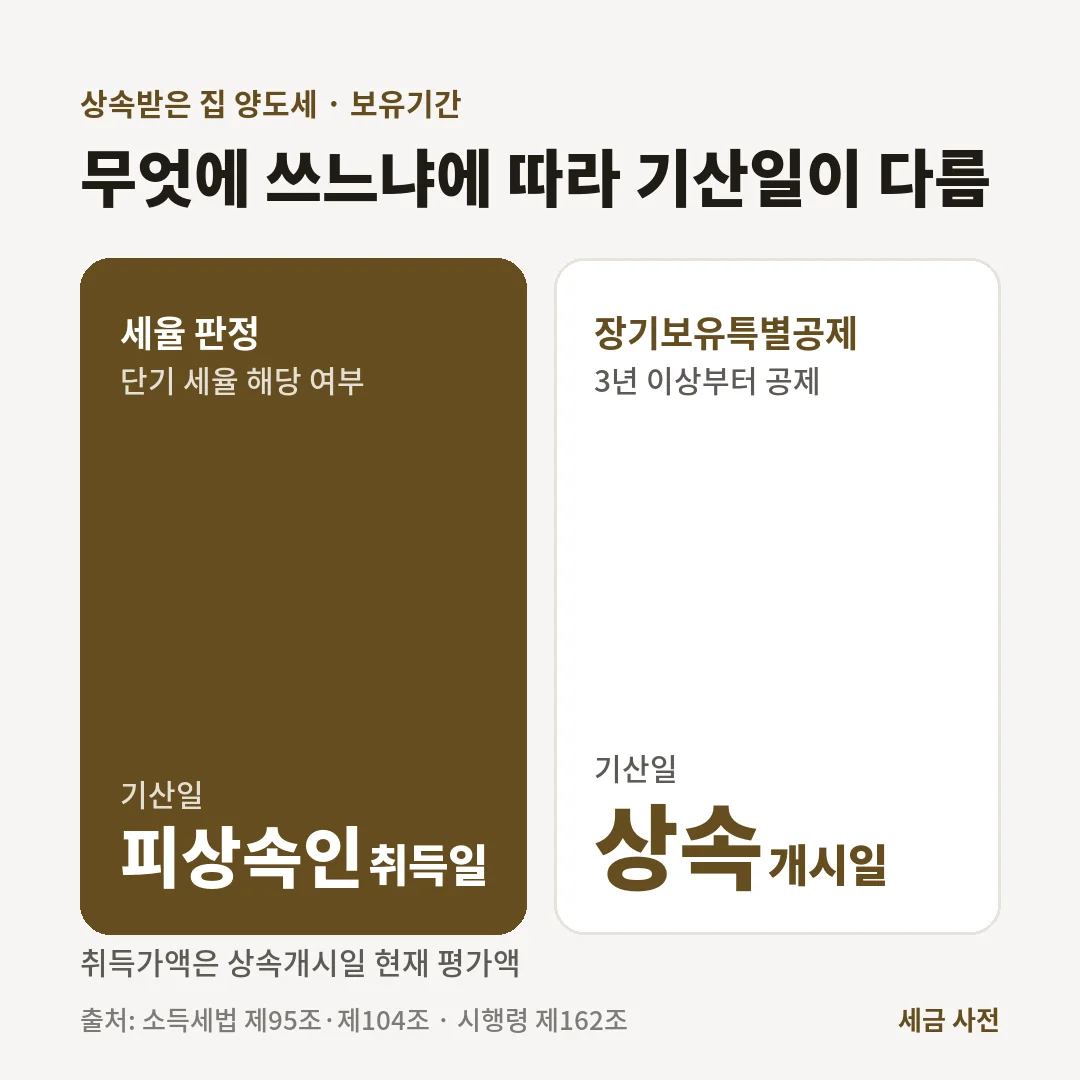
양도세 세율을 정할 때는 피상속인이 그 집을 산 날부터 셉니다(소득세법 제104조제2항제1호). 그래서 부모님이 2년 넘게 가진 집이면 상속받고 곧 팔아도 1년 미만 70%, 1년 이상 2년 미만 40% 같은 단기 세율을 적용하지 않고 기본세율을 적용합니다.
반면 장기보유특별공제(오래 가진 만큼 이익에서 빼 주는 금액)는 상속인이 취득한 날인 상속개시일부터 셉니다. 상속받고 3년이 지나지 않으면 이 공제를 받을 수 없습니다.
상속주택 비과세 특례: 일반주택을 먼저 팔 때
집이 한 채 있는 사람이 부모님 집을 상속받으면 2주택이 됩니다. 소득세법 시행령 제155조제2항은 이때 상속개시 당시 이미 보유한 일반주택을 팔면 상속주택은 없는 것으로 보고 1세대 1주택 비과세를 따지도록 합니다.
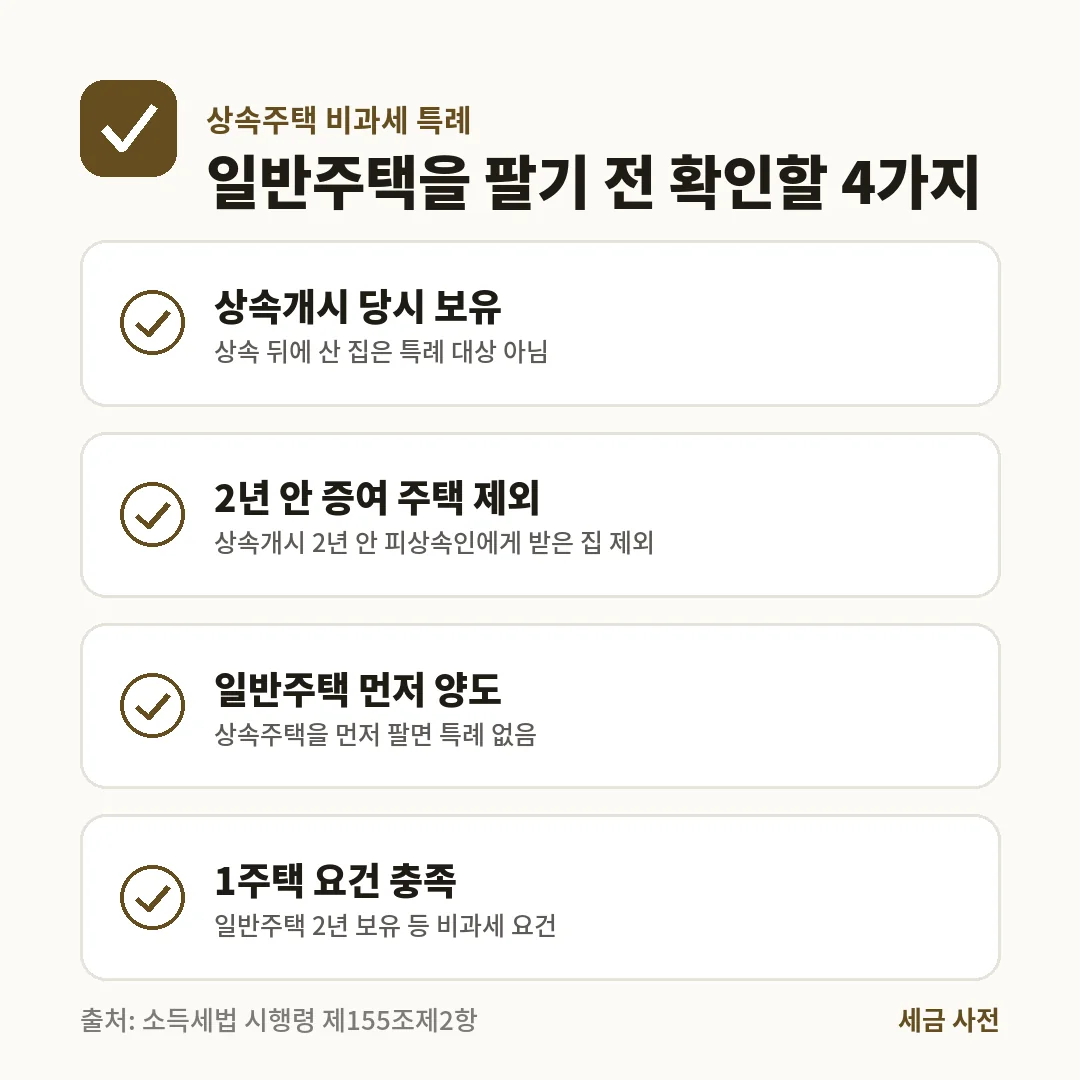
| 상황 | 결과 |
|---|---|
| 상속개시 당시 가진 일반주택을 먼저 양도 | 상속주택 제외, 1주택 비과세 요건으로 판단 |
| 상속개시 뒤에 산 집을 양도 | 특례 없음 |
| 상속개시 2년 안에 피상속인에게 증여받은 집 | 일반주택에서 제외 |
| 상속주택을 먼저 양도 | 특례 없음, 과세될 수 있음 |
일반주택 자체도 2년 보유 같은 1세대 1주택 요건을 채워야 합니다. 요건은 1세대 1주택 양도세 비과세 조건에서 볼 수 있습니다.
부모님이 집을 여러 채 갖고 계셨다면 특례를 받는 상속주택은 한 채입니다. 피상속인이 소유한 기간이 가장 긴 집, 같으면 거주기간이 가장 긴 집, 그다음 상속개시 당시 거주한 집, 거주한 적이 없으면 기준시가가 가장 높은 집 순으로 정합니다.
상속받은 집만 남았을 때
일반주택을 판 뒤 상속주택 한 채만 남으면 그 집도 1세대 1주택 비과세 대상이 될 수 있습니다. 이때 보유기간은 원칙적으로 상속개시일부터 셉니다.
상속인과 피상속인이 상속개시 당시 같은 세대였다면, 같은 세대원으로 함께 보유하고 거주한 기간을 합쳐서 계산합니다(시행령 제154조제8항제3호). 부모님을 모시고 살던 집이라면 이 규정을 먼저 확인할 만합니다.
형제들과 나눠 받은 공동상속주택
형제가 지분으로 나눠 상속받은 집은 다른 주택을 팔 때 원칙적으로 그 사람의 주택 수에 넣지 않습니다(시행령 제155조제3항). 지분이 작은 상속인이 자기 집을 팔 때 유리한 규정입니다.
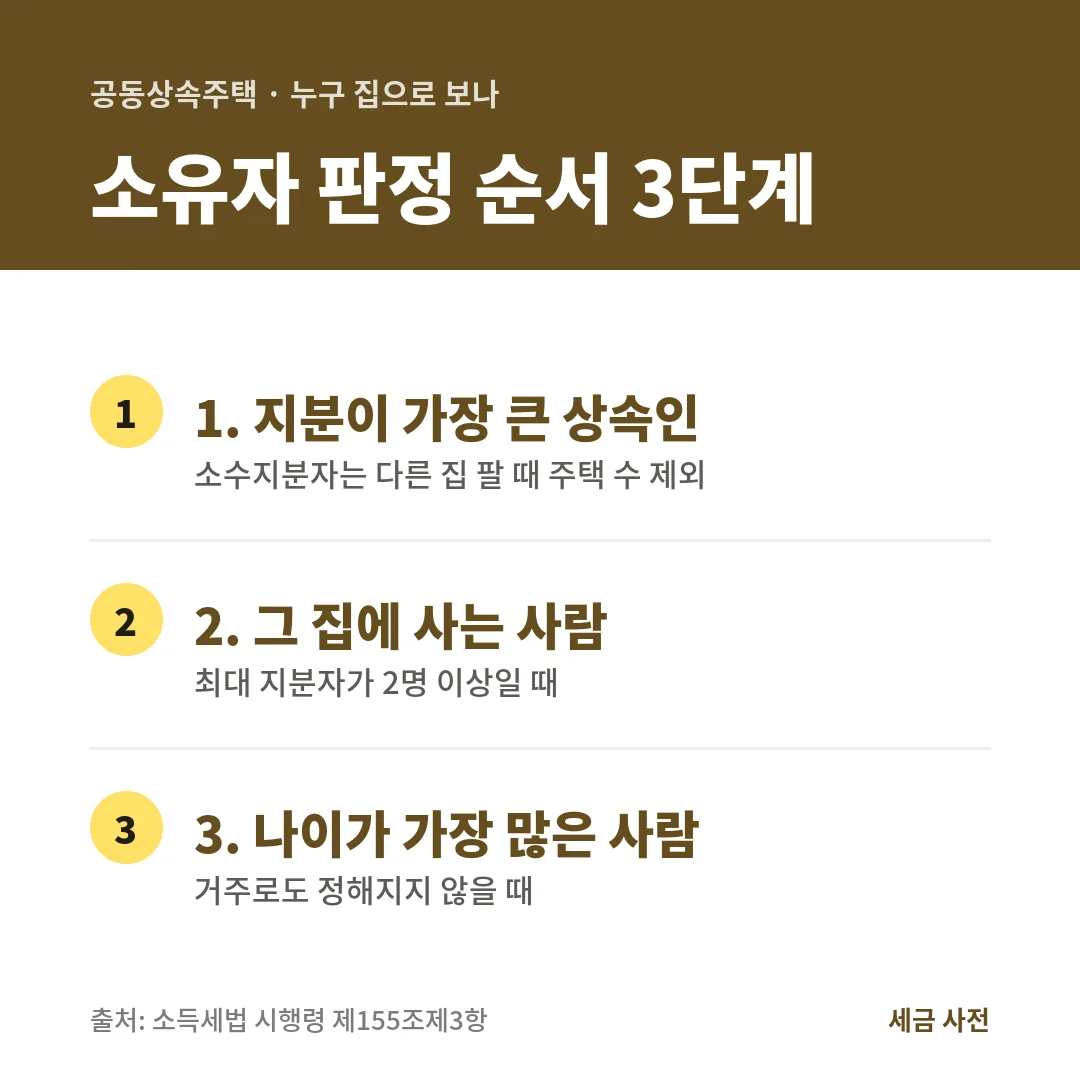
다만 상속지분이 가장 큰 상속인은 그 집의 소유자로 봅니다. 지분이 같은 사람이 둘 이상이면 그 집에 사는 사람, 그다음은 나이가 가장 많은 사람 순입니다.
신고 기한과 주의할 점
- 양도일이 속하는 달의 말일부터 2개월 안에 예정신고를 합니다(소득세법 제105조). 11월 10일에 잔금을 받았다면 다음 해 1월 31일까지입니다.
- 홈택스에서 신고할 때 취득가액 칸에는 상속세 신고 때 평가한 금액을 넣습니다.
- 상속세를 신고하지 않았다면 평가액을 다시 확인해야 하므로 세무서 상담을 먼저 받는 것이 좋습니다.
- 비과세로 낼 세금이 없더라도 파는 순서와 취득일 서류는 남겨 둡니다.
정리와 지금 할 일
정리하면, 상속받은 집의 산 값은 상속개시일 평가액이고, 세율은 피상속인이 산 날부터, 장기보유특별공제는 상속개시일부터 셉니다. 집이 두 채라면 상속개시 당시 가진 일반주택을 먼저 파는지가 비과세를 가릅니다.
오늘 할 일은 상속세 신고서나 상속재산 평가 자료에서 그 집의 평가액을 찾아 두는 것입니다. 내 집이 상속개시 전에 산 일반주택인지, 상속 뒤에 산 집인지 먼저 확인해 보시기 바랍니다. 가족에게 집을 넘길 때 세금은 부동산 증여세에서, 집을 가진 동안 내는 세금은 재산세 납부 기간과 계산에서 볼 수 있습니다. 순서만 잘 지켜도 큰 세금을 줄일 수 있습니다.
※ 본문에 소개된 제도와 금액은 2026년 10월 기준입니다. 정부 정책과 지방자치단체 공고에 따라 대상·금액·신청 기간이 변경될 수 있으니 작성 전 공식 홈페이지에서 최신 내용을 확인하세요.
자주 묻는 질문
Q상속받은 집을 팔 때 산 값(취득가액)은 얼마로 보나요?
상속개시일(돌아가신 날) 현재 상속세 및 증여세법에 따라 평가한 금액을 취득가액으로 봅니다. 부모님이 예전에 산 값이 아닙니다. 국세청 양도소득세 사례도 상속개시일 현재 평가한 상속재산평가액을 취득가액으로 적용합니다.
Q상속재산 평가액은 어떻게 정해지나요?
상속개시일 전후 6개월 안에 그 집의 매매·감정·수용·경매·공매 가액이 있으면 그 금액을 시가로 봅니다(상속세 및 증여세법 시행령 제49조). 이런 가액이 없으면 비슷한 집의 거래가액이나 기준시가 같은 보충적 평가 방법을 씁니다.
Q상속받고 6개월 안에 팔면 양도세가 없나요?
상속개시일 후 6개월 안에 판 금액이 상속재산의 시가가 될 수 있어, 그 경우 취득가액과 판 값이 같아져 양도차익이 거의 생기지 않습니다. 대신 그 금액이 상속세 계산 기준도 되므로 상속세가 늘 수 있습니다. 두 세금을 함께 따져 보아야 합니다.
Q보유기간은 언제부터 세나요?
목적에 따라 다릅니다. 양도세 세율을 정할 때는 피상속인(돌아가신 분)이 그 집을 산 날부터 셉니다(소득세법 제104조제2항). 장기보유특별공제는 상속인이 취득한 날인 상속개시일부터 셉니다(제95조제4항, 시행령 제162조).
Q상속받고 1년 안에 팔면 70% 세율이 붙나요?
세율용 보유기간은 피상속인이 산 날부터 세므로, 부모님이 2년 넘게 가진 집이면 1년 미만 70%나 1년 이상 2년 미만 40% 단기 세율이 아니라 기본세율을 적용합니다. 다만 장기보유특별공제는 상속개시일부터 3년이 지나야 받을 수 있습니다.
Q집이 한 채 있는데 부모님 집을 상속받았어요. 내 집을 팔면 비과세되나요?
상속개시 당시 이미 가지고 있던 일반주택을 먼저 팔면, 상속주택은 없는 것으로 보고 1세대 1주택 비과세 요건(2년 보유 등)을 따집니다(소득세법 시행령 제155조제2항). 상속개시 뒤에 산 집이나 상속개시 2년 안에 피상속인에게 증여받은 집은 이 특례를 받을 수 없습니다.
Q상속주택을 먼저 팔면 어떻게 되나요?
상속주택 특례는 일반주택을 팔 때 쓰는 규정입니다. 일반주택이 있는 상태에서 상속주택을 먼저 팔면 2주택 상태의 양도로 보아 양도세가 붙을 수 있습니다. 파는 순서가 세금을 가르므로 팔기 전에 홈택스 상담이나 세무서에 확인하는 것이 좋습니다.
Q부모님이 집을 여러 채 갖고 계셨으면 어느 집이 상속주택인가요?
피상속인이 소유한 기간이 가장 긴 1주택이 상속주택입니다. 소유기간이 같으면 거주기간이 가장 긴 주택, 그것도 같으면 상속개시 당시 거주한 주택, 거주한 적이 없으면 기준시가가 가장 높은 주택 순으로 정합니다(시행령 제155조제2항).
Q형제들과 나눠 상속받은 집(공동상속주택)도 내 주택 수에 들어가나요?
다른 주택을 팔 때 공동상속주택은 원칙적으로 그 사람의 주택으로 보지 않습니다. 다만 상속지분이 가장 큰 상속인은 그 주택의 소유자로 봅니다. 지분이 가장 큰 사람이 둘 이상이면 그 집에 사는 사람, 그다음은 나이가 가장 많은 사람 순입니다(시행령 제155조제3항).
Q부모님과 같이 살다가 상속받은 집은 보유기간을 합쳐 주나요?
상속인과 피상속인이 상속개시 당시 같은 세대였다면, 1세대 1주택 비과세의 보유·거주기간을 계산할 때 같은 세대원으로 함께 보유하고 거주한 기간을 합칩니다(시행령 제154조제8항제3호).
Q양도세 신고는 언제까지 하나요?
양도일이 속하는 달의 말일부터 2개월 안에 예정신고를 해야 합니다(소득세법 제105조). 예를 들어 11월 10일에 잔금을 받았다면 다음 해 1월 31일까지입니다. 비과세로 낼 세금이 없으면 납부할 금액은 없습니다.
Q장기보유특별공제는 얼마나 받나요?
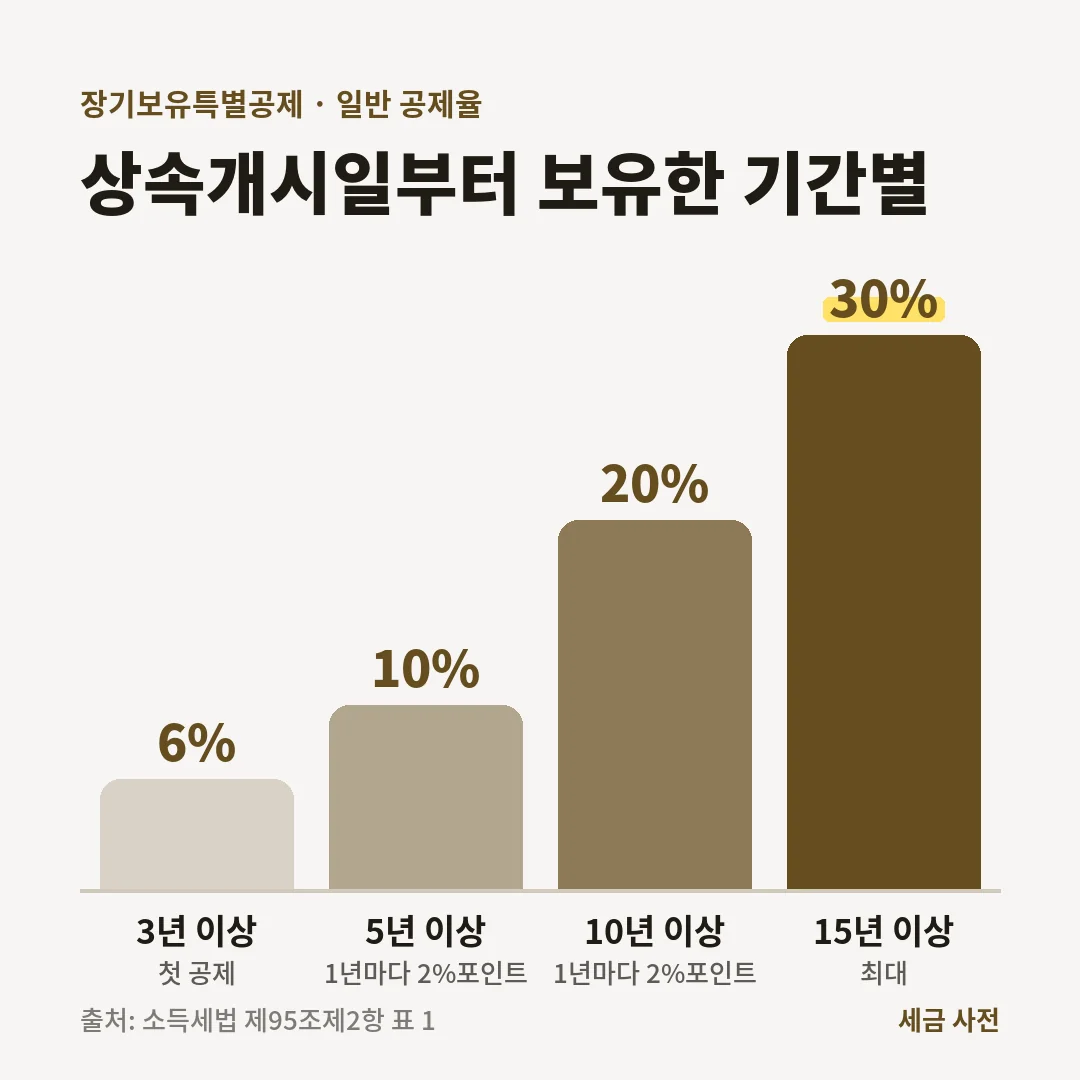
1세대 1주택이 아닌 일반 공제는 상속개시일부터 3년 이상 보유하면 6%, 이후 1년마다 2%포인트씩 늘어 15년 이상이면 30%입니다(소득세법 제95조제2항 표 1). 12억 원을 넘는 1세대 1주택은 보유·거주 공제율을 따로 적용합니다.
함께 보면 좋은 글
출처
- 국가법령정보센터 소득세법 시행령 제155조(1세대1주택의 특례) 제2항·제3항 — 상속개시 당시 보유한 일반주택 양도 시 1주택으로 봄, 상속주택 판정 순서, 공동상속주택 소수지분 제외 — 2026-07-01 시행 현행
- 국가법령정보센터 소득세법 제104조제2항제1호(상속받은 자산은 피상속인 취득일부터 세율 보유기간 계산)·제95조(장기보유 특별공제 표 1 3년 6%~15년 30%)·제105조(양도일이 속하는 달 말일부터 2개월 예정신고) — 현행
- 국가법령정보센터 소득세법 시행령 제162조제1항제5호(상속 취득시기는 상속개시일)·제154조제8항제3호(동일세대 상속 시 보유·거주기간 통산) — 현행
- 국가법령정보센터 상속세 및 증여세법 시행령 제49조(평가의 원칙 등) — 상속재산 평가기간 상속개시일 전후 6개월, 매매·감정·수용·경매·공매 가액을 시가로 봄 — 현행
- 국세청 양도소득세 사례 「상속받은 토지를 양도하는 경우」 — 취득가액은 상속개시일 현재 상속재산평가액, 세율 보유기간은 피상속인 취득일부터, 장기보유특별공제는 상속개시일부터
이 페이지는 정보 기준일의 국세청·법령 자료를 바탕으로 한 일반 안내입니다. 개인 소득과 가족 상황에 따라 결과가 다르니 신고 전에 홈택스 안내나 세무서에 확인하세요. 편집 원칙 보기