연금 받을 때 세금, 연금소득세 계산 방법
연금저축·퇴직연금 같은 사적연금은 1년 1,500만 원 이하로 받으면 나이에 따라 5.5%·4.4%·3.3%만 떼고 끝납니다. 1,500만 원을 넘으면 종합과세와 16.5% 분리과세 중 고릅니다. 국민연금 등 공적연금은 1월 연말정산으로 정산합니다.
연금소득세 5초 요약
사적연금(연금저축·퇴직연금 계좌에서 연금으로 받는 돈)은 1년 1,500만 원 이하면 받을 때 나이별로 5.5%(70세 미만)·4.4%(70~79세)·3.3%(80세 이상)를 떼고 신고 없이 끝낼 수 있습니다. 1,500만 원을 넘으면 종합과세와 16.5% 분리과세 중 유리한 쪽을 고릅니다. 공적연금(국민연금 등)은 매달 세금을 떼고 다음 해 1월 연말정산으로 정산합니다.
- 사적연금 1나이별 5.5%·4.4%·3.3% 떼고 끝(분리과세)
- 1,500만 원 초과종합과세 또는 16.5% 분리과세 중 선택
- 퇴직금을 연금으로퇴직소득세의 70%·60%·50%(수령 연차별)
- 공적연금매달 원천징수 + 다음 해 1월 연말정산
본문 목차궁금한 내용으로 바로 이동하세요
연금저축·퇴직연금 같은 사적연금은 1년에 1,500만 원 이하로 받으면 받는 날 나이에 따라 5.5%·4.4%·3.3%만 떼고 신고 없이 끝낼 수 있습니다. 1,500만 원을 넘으면 종합과세와 16.5% 분리과세 중 고르고, 국민연금 같은 공적연금은 다음 해 1월 연말정산으로 정산합니다.
연금소득세가 붙는 연금 두 가지
연금소득은 크게 공적연금과 사적연금으로 나뉩니다(소득세법 제20조의3). 세금을 떼는 방식이 서로 다릅니다.
| 구분 | 어떤 연금 | 세금 떼는 방식 |
|---|---|---|
| 공적연금 | 국민연금·공무원연금 등(2002년 이후 낸 보험료분) | 매달 간이세액표로 떼고 다음 해 1월 연말정산 |
| 사적연금 | 연금저축·IRP·퇴직연금 계좌에서 연금으로 받는 돈 | 받을 때 나이별 세율로 원천징수 |
| 퇴직금 연금 | 퇴직금을 연금계좌로 옮겨 연금으로 받는 돈 | 퇴직소득세의 70%·60%·50%(수령 연차별) |
연금계좌에 넣을 때 받는 세액공제는 연금저축·IRP 세액공제 글에서, 퇴직금을 한 번에 받을 때의 세금은 퇴직소득세 계산 글에서 볼 수 있습니다. 이 글은 연금을 받을 때 내는 세금만 다룹니다.
사적연금 세금 계산 방법
사적연금은 금융회사가 연금을 줄 때 원천징수(돈을 줄 때 세금을 미리 떼는 것)합니다. 세율은 받는 날 나이로 정해집니다(제129조 제1항 제5호의2).
| 받는 날 나이 | 소득세 | 지방소득세 포함 |
|---|---|---|
| 70세 미만 | 5% | 5.5% |
| 70세 이상 80세 미만 | 4% | 4.4% |
| 80세 이상 | 3% | 3.3% |
| 종신형으로 받을 때 | 3% | 3.3% |
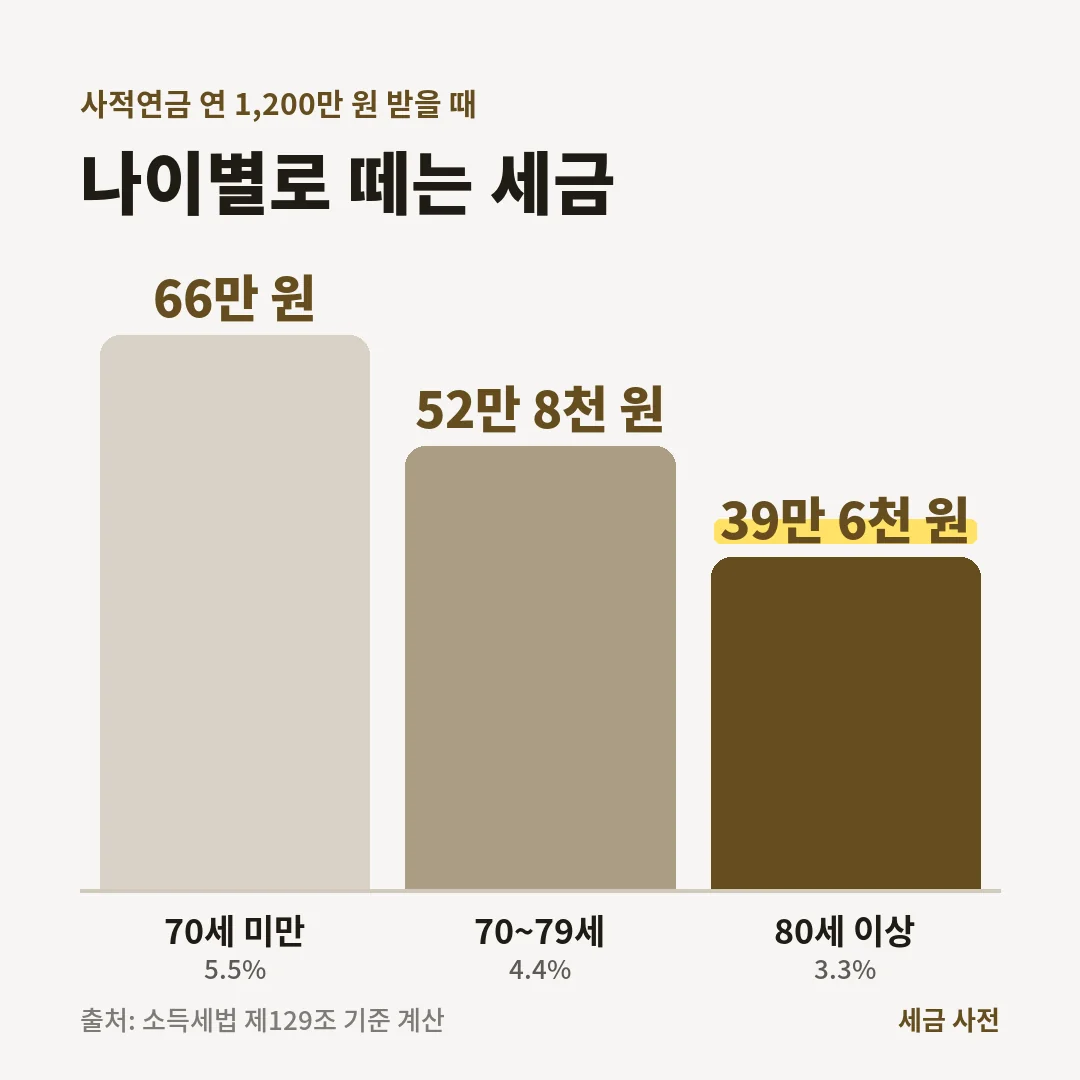
1년에 1,200만 원을 받는 68세라면 1,200만 원 × 5.5% = 66만 원을 뗍니다. 75세라면 4.4%인 52만 8천 원, 80세 이상이면 3.3%인 39만 6천 원입니다.
1년 사적연금이 1,500만 원 이하면 이렇게 뗀 세금으로 끝내는 분리과세(다른 소득과 합치지 않고 따로 끝내는 방식)를 고를 수 있습니다(제14조 제3항). 5월 종합소득세 신고를 하지 않아도 됩니다.
입력한 숫자는 내 브라우저 안에서만 계산되며 어디에 저장되지 않습니다.
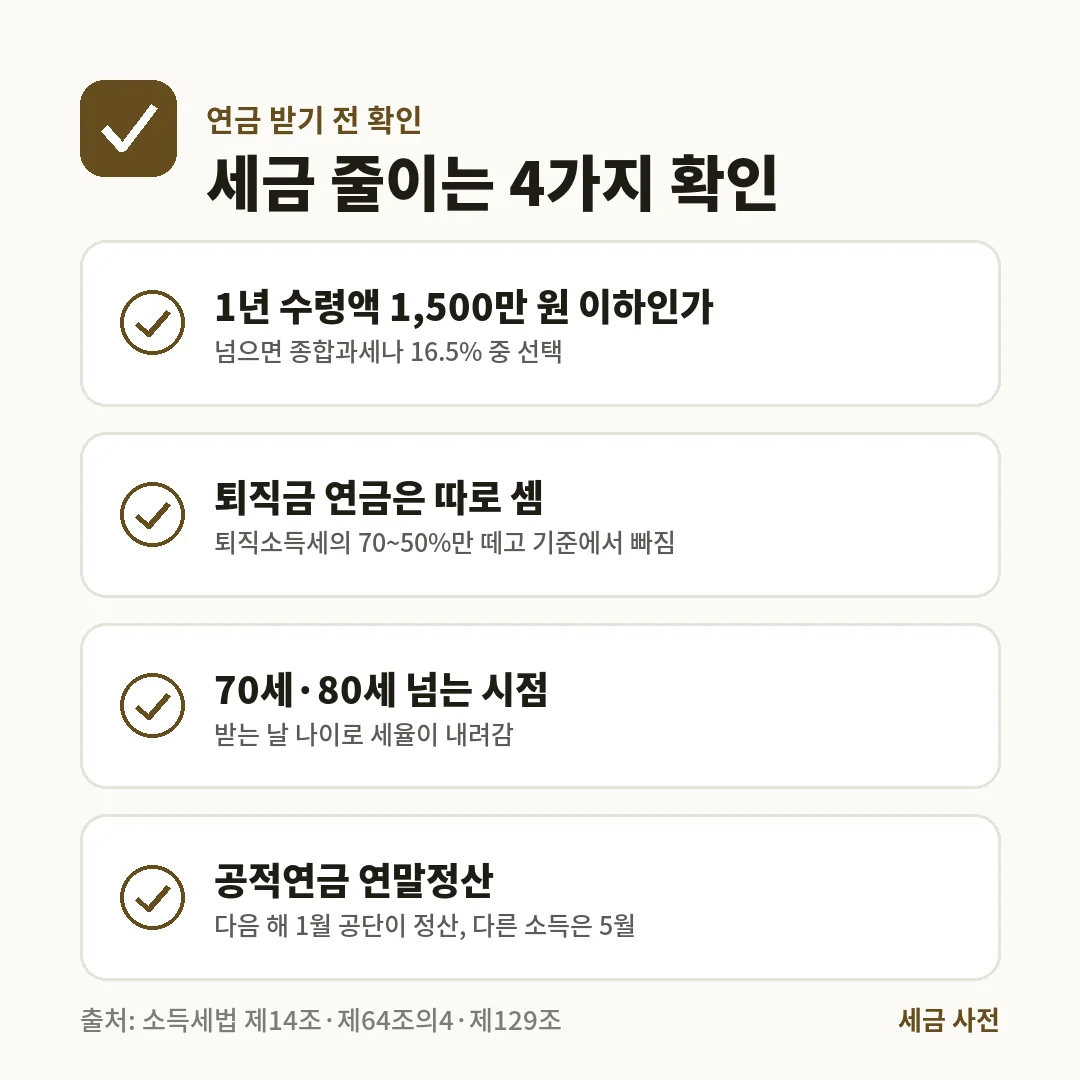
체크 포인트: 1,500만 원 기준에는 퇴직금을 연금으로 받는 부분이 들어가지 않습니다. 내가 세액공제를 받고 넣은 돈과 그 운용수익에서 나오는 연금만 셉니다.
1,500만 원을 넘으면 고르는 방법
1년 사적연금이 1,500만 원을 넘으면 두 가지 중 하나를 고릅니다(제64조의4).
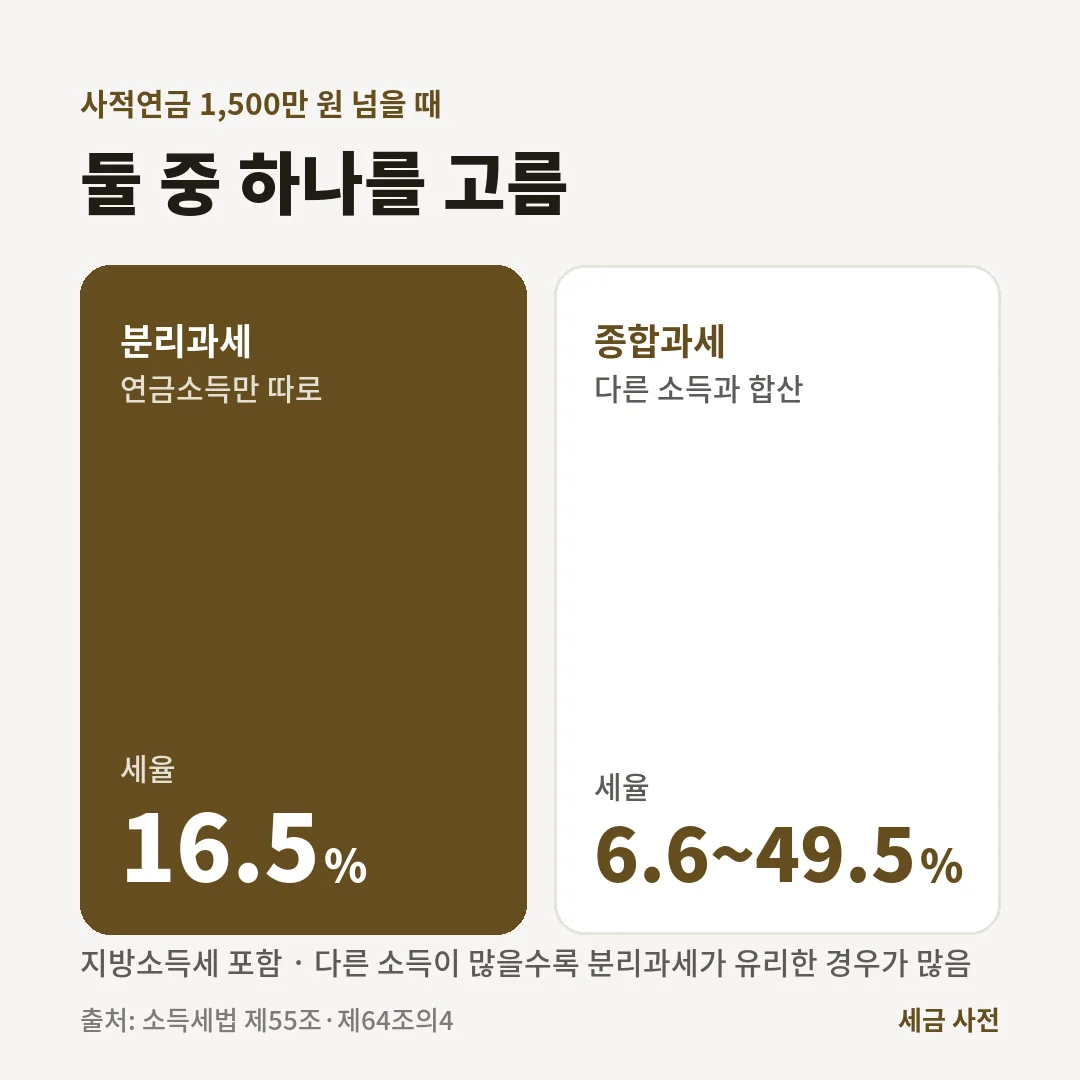
- 16.5% 분리과세: 연금소득만 따로 15%(지방소득세 포함 16.5%)로 계산합니다. 2,000만 원이면 330만 원입니다.
- 종합과세: 다른 소득과 합쳐 기본세율 6~45%(지방소득세 포함 6.6~49.5%)로 계산합니다. 이때는 아래 연금소득공제를 뺍니다.
다른 소득이 거의 없으면 종합과세가 더 적게 나올 수 있고, 근로·사업·임대소득이 많으면 16.5% 분리과세가 유리한 경우가 많습니다. 5월 종합소득세 신고 때 고르며, 신고 방법은 종합소득세 신고 글을 참고하시기 바랍니다.
공적연금과 연금소득공제
국민연금 같은 공적연금은 공단이 매달 세금을 떼고, 다음 해 1월에 1년치를 연말정산합니다(제143조의4). 이때 받은 연금에서 연금소득공제를 뺍니다(제47조의2).
| 1년 연금액 | 연금소득공제 |
|---|---|
| 350만 원 이하 | 전액 |
| 350만~700만 원 | 350만 원 + 350만 원 초과분의 40% |
| 700만~1,400만 원 | 490만 원 + 700만 원 초과분의 20% |
| 1,400만 원 초과 | 630만 원 + 1,400만 원 초과분의 10%(한도 900만 원) |
공적연금을 1년에 1,200만 원 받으면 공제가 490만 원 + 500만 원 × 20% = 590만 원이라, 세금을 매기는 연금소득금액은 610만 원입니다. 여기서 인적공제 등을 더 빼고 세금을 계산합니다. 다른 소득이 없으면 1월 연말정산으로 끝나고, 다른 소득이 있으면 5월에 합쳐서 신고합니다.
퇴직금을 연금으로 받을 때
퇴직금을 IRP 같은 연금계좌로 옮겨 연금으로 받으면, 한 번에 받을 때 낼 퇴직소득세보다 적게 뗍니다(제129조 제1항 제5호의3).
| 연금 수령 연차 | 떼는 세금 |
|---|---|
| 10년째까지 | 퇴직소득세의 70% |
| 11~20년째 | 퇴직소득세의 60% |
| 20년 초과 | 퇴직소득세의 50% |
한 번에 받을 때 퇴직소득세가 1,000만 원이라면, 연금으로 나눠 받는 첫 10년 동안은 그 70%인 700만 원 비율로 나눠 떼고, 11~20년째는 600만 원, 20년 초과분은 500만 원 비율로 줄어듭니다. 연금 수령 요건은 만 55세 이후이고, 1년에 꺼낼 수 있는 한도 안에서 받아야 이 세율이 적용됩니다.
정리
사적연금은 1년 1,500만 원 이하면 나이별 5.5%·4.4%·3.3%로 끝나고, 넘으면 16.5% 분리과세와 종합과세 중 고릅니다. 공적연금은 1월 연말정산, 퇴직금 연금은 퇴직소득세의 70%·60%·50%입니다. 내 1년 수령액을 위 계산기로 먼저 확인해 보시기 바랍니다.
※ 본문에 소개된 제도와 금액은 2026년 10월 기준입니다. 정부 정책과 지방자치단체 공고에 따라 대상·금액·신청 기간이 변경될 수 있으니 작성 전 공식 홈페이지에서 최신 내용을 확인하세요.
자주 묻는 질문
Q연금소득세는 누구에게 붙나요?
국민연금·공무원연금 같은 공적연금과, 연금저축·IRP(개인형 퇴직연금)·퇴직연금 계좌에서 연금으로 받는 사적연금에 붙습니다(소득세법 제20조의3). 다만 공적연금은 2002년 1월 1일 이후 낸 보험료로 받는 부분만 과세 대상입니다.
Q사적연금은 세금을 얼마나 떼나요?
연금을 받을 때 금융회사가 원천징수(돈을 줄 때 세금을 미리 떼는 것)합니다. 받는 날 나이가 70세 미만이면 5%, 70세 이상 80세 미만이면 4%, 80세 이상이면 3%이고, 지방소득세를 더하면 5.5%·4.4%·3.3%입니다(제129조 제1항 제5호의2). 사망할 때까지 받는 종신형은 3%(지방세 포함 3.3%)이고, 나이 세율과 겹치면 낮은 쪽을 적용합니다.
Q1년에 1,500만 원 이하로 받으면 신고하지 않아도 되나요?
네. 사적연금소득이 1년 1,500만 원 이하면 원천징수로 끝내는 분리과세를 고를 수 있어, 5월 종합소득세 신고에 넣지 않아도 됩니다(제14조 제3항, 제64조의4). 다른 소득이 적어 종합과세가 더 유리하면 합쳐서 신고할 수도 있습니다.
Q1,500만 원을 넘으면 어떻게 되나요?
1,500만 원을 넘으면 다른 소득과 합쳐 기본세율(6~45%)로 계산하는 종합과세와, 연금소득만 따로 15%(지방소득세 포함 16.5%)로 계산하는 분리과세 중 고를 수 있습니다(제64조의4). 다른 소득이 많을수록 16.5% 분리과세가 유리해지는 경우가 많습니다.
Q1,500만 원에는 퇴직금으로 받는 연금도 들어가나요?
들어가지 않습니다. 퇴직금을 퇴직연금 계좌로 옮겨 연금으로 받는 부분(이연퇴직소득)은 퇴직소득세를 줄여서 떼는 방식이라 1,500만 원 기준을 따질 때 빼고 셉니다. 기준에 들어가는 것은 내가 세액공제를 받고 넣은 돈과 운용수익에서 나오는 연금입니다.
Q퇴직금을 연금으로 받으면 세금이 얼마나 줄어드나요?
퇴직금을 한 번에 받을 때 내야 할 퇴직소득세를 기준으로, 연금 수령 10년째까지는 70%, 11~20년째는 60%, 20년이 넘는 부분은 50%만 뗍니다(제129조 제1항 제5호의3). 퇴직소득세가 1,000만 원이라면 연금으로 받는 첫 10년 동안은 700만 원 비율로 나눠 떼는 셈입니다.
Q국민연금도 세금을 떼나요?
네. 국민연금공단이 매달 연금을 줄 때 간이세액표(매달 뗄 세금을 정해 둔 표)대로 세금을 떼고, 다음 해 1월 연금소득 연말정산으로 1년 세금을 정산합니다(제143조의4). 다른 소득이 없으면 연말정산으로 끝나고, 다른 소득이 있으면 5월에 합쳐서 신고합니다.
Q연금소득공제는 얼마인가요?
종합과세하는 연금소득에서는 받은 금액에 따라 연금소득공제를 뺍니다. 350만 원 이하는 전액, 350만~700만 원은 350만 원 + 초과분의 40%, 700만~1,400만 원은 490만 원 + 초과분의 20%, 1,400만 원 초과는 630만 원 + 초과분의 10%이고 한도는 900만 원입니다(제47조의2).
Q연금을 중간에 한꺼번에 찾으면 어떻게 되나요?
연금계좌에서 연금이 아닌 방식으로 찾으면(연금외수령) 세액공제를 받은 돈과 운용수익에 기타소득세 16.5%를 뗍니다. 넣을 때 받은 세액공제보다 세율이 높을 수 있어 주의해야 합니다. 넣을 때의 세액공제는 연금저축·IRP 세액공제 글에서 설명합니다.
Q나이는 언제를 기준으로 보나요?
세율을 정하는 나이는 연금을 받는 날의 나이입니다. 같은 해 안에서도 70세가 되는 날 이후 받는 연금부터 5%에서 4%로 내려갑니다.
Q연금은 몇 살부터 받을 수 있나요?
연금계좌의 연금 수령 요건은 만 55세 이후, 가입한 지 5년이 지난 뒤입니다(퇴직금을 옮긴 경우 5년 요건 없음). 이 요건과 1년에 꺼낼 수 있는 한도 안에서 받아야 연금소득세 세율이 적용됩니다.
함께 보면 좋은 글
출처
- 국가법령정보센터 소득세법 제20조의3(연금소득의 범위 — 공적연금은 2002.1.1 이후 납입분, 연금계좌 연금수령분) · 제47조의2(연금소득공제, 한도 900만 원) — 현행
- 국가법령정보센터 소득세법 제64조의4(사적연금 1,500만 원 초과 시 15% 분리과세 선택) · 제14조 제3항(1,500만 원 이하 분리과세) — 현행
- 국가법령정보센터 소득세법 제129조 제1항 제5호의2·제5호의3(연금소득 원천징수세율 5%·4%·3%, 종신형 3%, 이연퇴직소득 연금수령 시 퇴직소득세의 70%·60%·50%) — 현행
- 국가법령정보센터 소득세법 제143조의4(공적연금소득 연말정산 — 다음 해 1월분 지급 시) — 현행
이 페이지는 정보 기준일의 국세청·법령 자료를 바탕으로 한 일반 안내입니다. 개인 소득과 가족 상황에 따라 결과가 다르니 신고 전에 홈택스 안내나 세무서에 확인하세요. 편집 원칙 보기