국민연금 조기수령 감액률과 조기노령연금 조건, 받을 때 세금
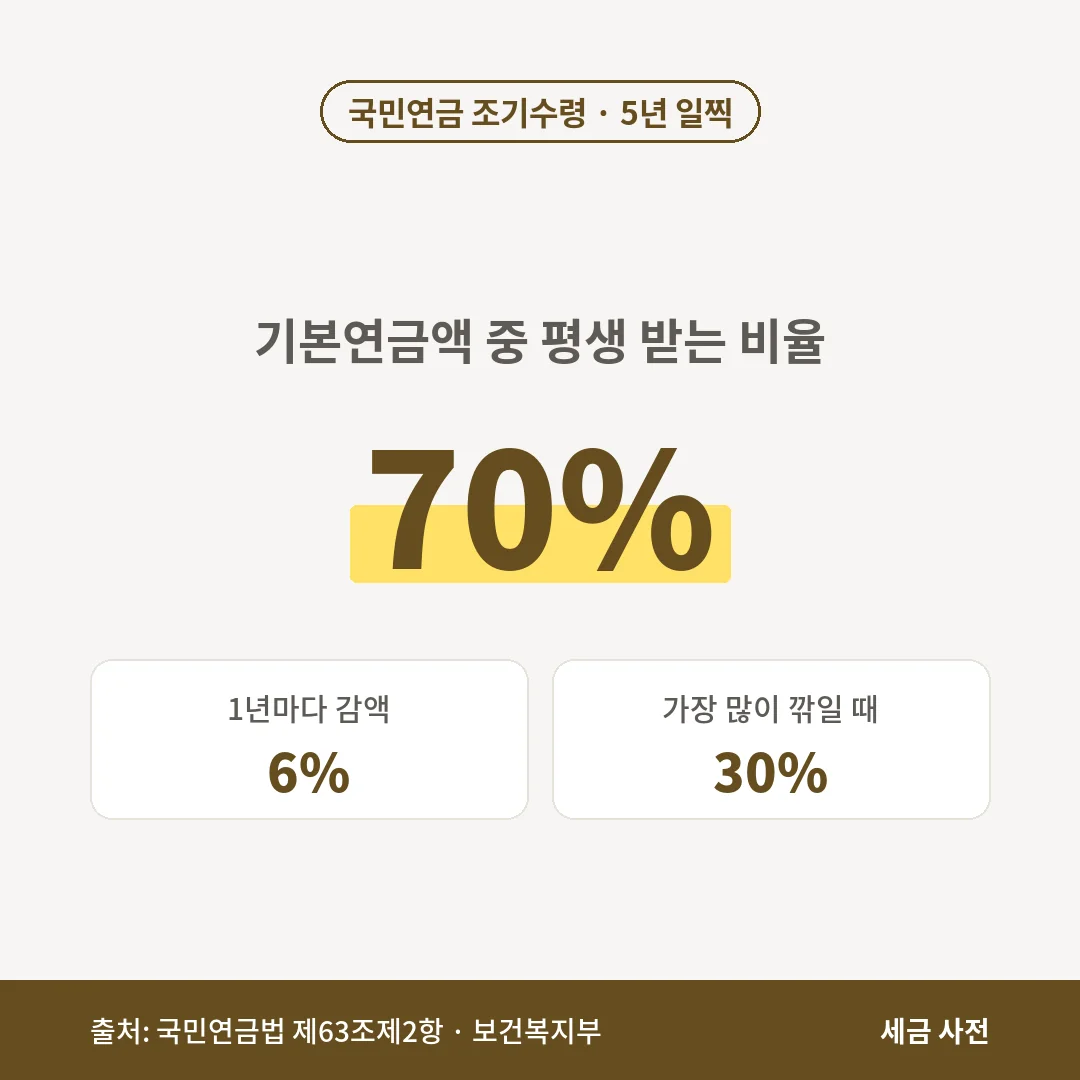
국민연금 조기수령(조기노령연금)은 1년 일찍 받을 때마다 6%씩 줄어 5년 앞당기면 기본연금액의 70%를 받습니다. 가입기간 10년 이상이고 소득이 A값(2026년 3,193,511원) 이하여야 하며, 1969년생 이후는 60세부터 신청할 수 있습니다.
국민연금 조기수령 5초 요약
국민연금 조기노령연금은 노령연금 나이보다 최대 5년 일찍 받는 제도입니다. 1년 앞당길 때마다 6%씩 줄어 5년 일찍 받으면 기본연금액의 70%를 평생 받습니다. 가입기간 10년 이상이고 소득이 있는 업무를 하지 않아야 하며(월평균 소득 A값 2026년 3,193,511원 이하), 1969년생 이후는 60세부터 신청할 수 있습니다. 언론에 나온 「50% 감액」은 법에 정한 감액률이 아닙니다.
- 감액률1년에 6%씩, 5년 일찍이면 70% 지급(최대 30% 감액)
- 조건가입기간 10년 이상, 소득 있는 업무를 하지 않을 것
- 신청 나이1969년생 이후 60세(노령연금 65세)
- 세금공단이 매달 떼고 다음 해 1월 연말정산
본문 목차궁금한 내용으로 바로 이동하세요
국민연금 조기수령(조기노령연금)은 1년 일찍 받을 때마다 6%씩 줄어, 5년 앞당기면 기본연금액의 70%를 평생 받습니다. 가입기간이 10년 이상이고 소득이 있는 업무를 하지 않아야 하며, 1969년생 이후는 60세부터 신청할 수 있습니다. 가장 많이 깎여도 30%입니다.
국민연금 조기수령 감액률은 1년에 6%
조기노령연금은 노령연금(나이가 되면 평생 받는 국민연금)을 받을 나이보다 최대 5년 일찍 받는 제도입니다. 대신 일찍 받는 만큼 연금액이 줄어듭니다.
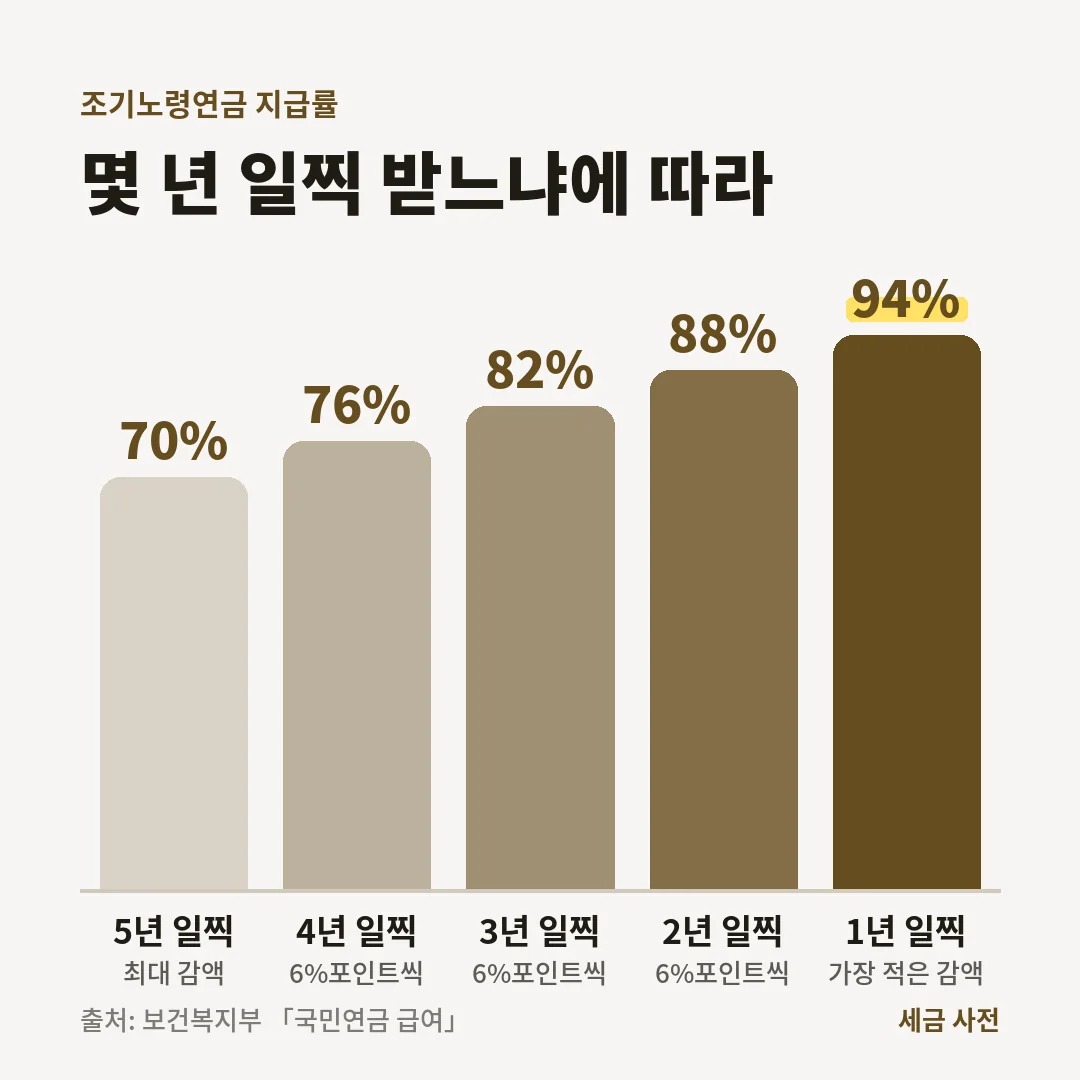
보건복지부 「국민연금 급여」 안내와 국민연금법 제63조제2항에 따른 지급률(기본연금액 중 받는 비율)은 아래와 같습니다.
| 노령연금 나이보다 | 지급률 | 줄어드는 비율 |
|---|---|---|
| 5년 일찍 | 70% | 30% |
| 4년 일찍 | 76% | 24% |
| 3년 일찍 | 82% | 18% |
| 2년 일찍 | 88% | 12% |
| 1년 일찍 | 94% | 6% |
지급률은 노령연금액 가운데 부양가족연금액(배우자·자녀가 있을 때 더해 주는 돈)을 뺀 금액에 곱하고, 부양가족연금액은 그대로 더해 줍니다.
체크 포인트: 조기노령연금 나이가 된 날이 속한 달의 다음 달보다 늦게 신청하면, 늦은 1개월마다 지급률에 0.5%포인트를 더합니다(찾기쉬운 생활법령정보). 1년 늦게 신청하면 6%포인트가 더해지는 셈입니다.
「50% 깎인다」는 말은 사실일까
최근 언론에는 조기수령으로 연금이 50%나 깎였다는 사례 제목이 나왔습니다. 하지만 법에 정한 조기노령연금 지급률은 가장 낮아도 70%라, 감액률 자체가 50%인 경우는 없습니다.
실제로 받는 금액은 가입기간과 소득으로 정해지는 기본연금액에 지급률을 곱한 값입니다. 내가 생각한 연금액과 다르게 느껴진다면 기본연금액 자체를 먼저 확인해야 합니다. 국민연금공단 누리집의 예상 연금액 조회나 1355 상담으로 확인할 수 있습니다.
출생연도별 신청 나이와 조건
조기노령연금 나이는 출생연도에 따라 노령연금 나이보다 5년 앞섭니다.
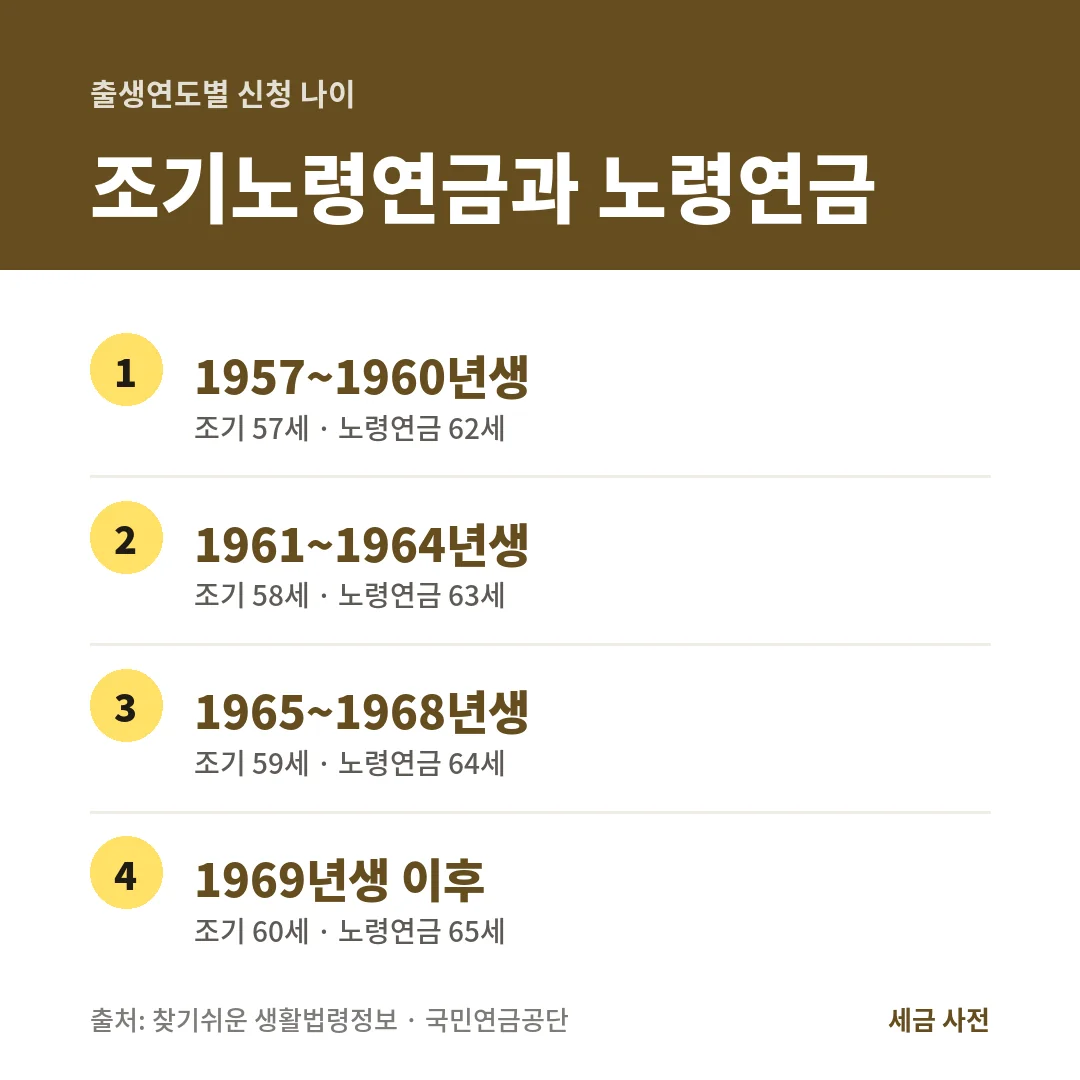
| 출생연도 | 조기노령연금 | 노령연금 |
|---|---|---|
| 1953~1956년생 | 56세 | 61세 |
| 1957~1960년생 | 57세 | 62세 |
| 1961~1964년생 | 58세 | 63세 |
| 1965~1968년생 | 59세 | 64세 |
| 1969년생 이후 | 60세 | 65세 |
신청하려면 네 가지를 모두 갖춰야 합니다(국민연금법 제61조제2항).
- 가입기간(보험료를 낸 기간)이 10년 이상일 것
- 출생연도별 조기노령연금 나이 이상일 것
- 소득이 있는 업무를 하지 않을 것
- 본인이 직접 신청할 것
「소득이 있는 업무」는 근로소득금액과 사업소득금액을 합쳐 일한 개월 수로 나눈 월평균 금액이 A값(최근 3년간 전체 가입자의 평균소득월액) 을 넘는 경우입니다. 국민연금공단 안내에 따른 2026년 A값은 3,193,511원입니다.
받다가 다시 일하면 어떻게 되나
노령연금 나이가 되기 전에 소득이 있는 업무를 하면 그 기간 동안 조기노령연금 지급이 정지됩니다(국민연금법 제66조제1항). 소득 업무에 해당하지 않아도 본인이 지급 정지를 신청할 수 있습니다.
노령연금 나이가 된 뒤 5년 동안은 A값을 넘는 소득이 있으면 넘는 금액에 따라 연금 일부가 줄어듭니다. 보건복지부 안내에 따르면 2026년 6월 17일 이후에는 A값에 200만 원을 더한 금액(약 519만 원) 을 넘어야 감액 대상이 됩니다.
| A값을 넘는 월 소득 | 줄어드는 금액 | 근거 |
|---|---|---|
| 200만 원 미만 | 감액 없음 | 국민연금공단 |
| 200만~300만 원 미만 | 15만 원 + 초과분의 15% | 국민연금공단 |
| 300만~400만 원 미만 | 30만 원 + 초과분의 20% | 국민연금공단 |
| 400만 원 이상 | 50만 원 + 초과분의 25% | 국민연금공단 |
감액은 연금액의 2분의 1을 넘지 않습니다.
언제 받는 게 나을까: 단순 계산
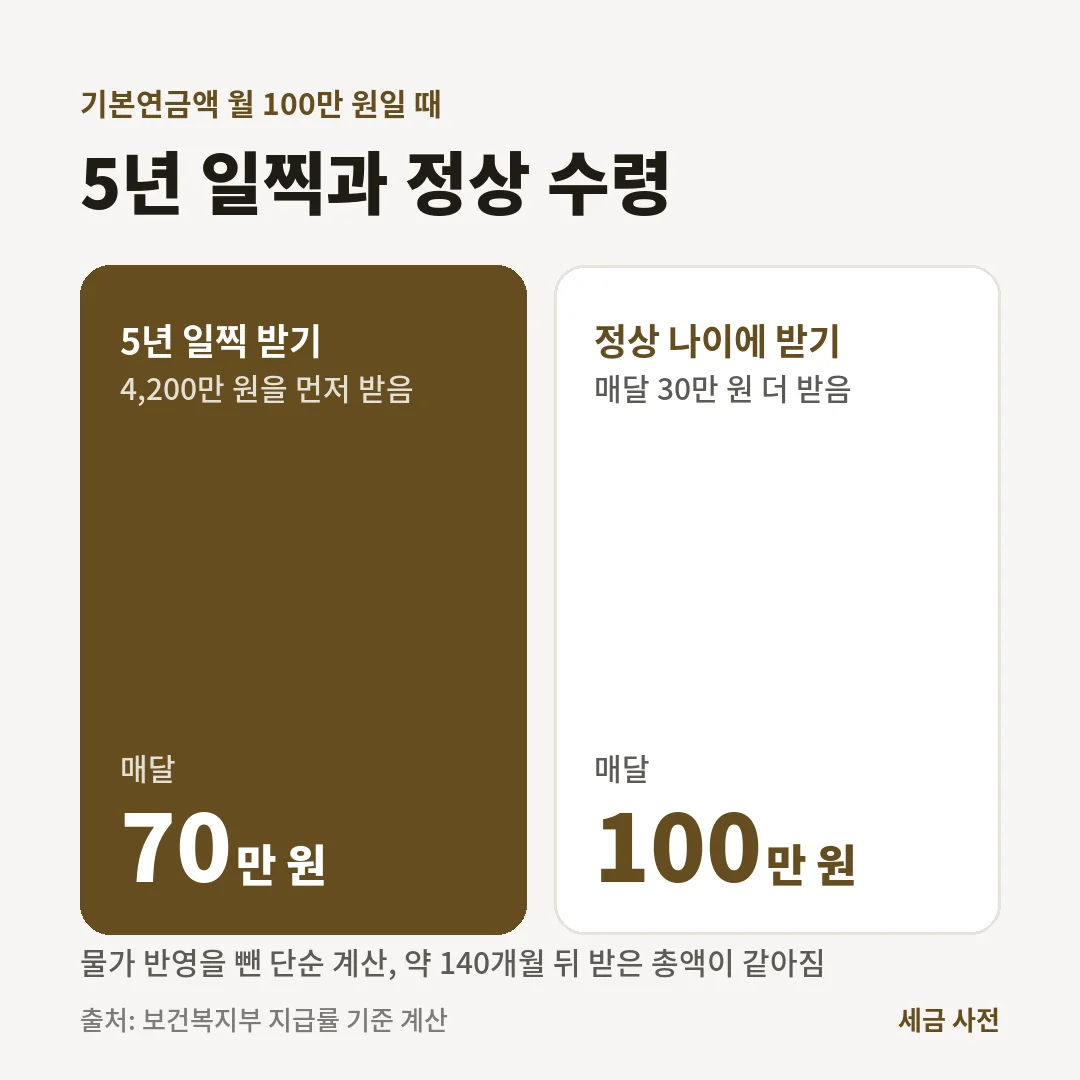
기본연금액이 월 100만 원인 사람이 5년 일찍 받으면 월 70만 원입니다. 정상 나이까지 60개월 동안 4,200만 원을 먼저 받지만, 그 뒤로는 매달 30만 원씩 덜 받습니다.
4,200만 원을 30만 원으로 나누면 140개월, 약 11년 8개월입니다. 물가 반영 등을 뺀 단순 계산으로는 정상 나이부터 이 기간보다 오래 연금을 받으면 정상 수령이 받은 총액에서 앞섭니다. 반대로 당장 생활비가 필요하거나 건강 사정이 있으면 일찍 받는 쪽을 고르기도 합니다.
조기노령연금에 붙는 세금
조기노령연금도 국민연금이라 공적연금 연금소득세가 붙습니다. 국민연금공단이 매달 세금을 떼고, 다음 해 1월에 1년치를 연말정산합니다. 받은 연금에서 연금소득공제를 빼고 세금을 계산하며, 다른 소득이 있으면 5월에 합쳐서 종합소득세를 신고합니다.
공제 금액표와 계산 예시는 연금소득세 계산 방법에 정리했습니다. 개인연금 같은 사적연금을 함께 받는다면 연금저축 중도해지 세금도 같이 보면 좋습니다.
정리와 지금 할 일
정리하면, 국민연금 조기수령은 1년에 6%씩 최대 30%까지 줄고, 정한 지급률이 평생 적용됩니다. 가입기간 10년 이상과 월평균 소득 A값 이하가 조건이고, 노령연금 나이 전에 다시 일해 소득이 생기면 지급이 멈춥니다.
오늘 할 일은 국민연금공단 누리집이나 1355에서 내 예상 기본연금액을 조회해 보는 것입니다. 일찍 받을 때와 정상 나이에 받을 때 중 어느 쪽이 내 생활비 계획에 맞는지 먼저 확인해 보시기 바랍니다. 퇴직연금 제도 변화는 퇴직연금 기금형에서 볼 수 있습니다. 숫자를 알고 고르면 후회가 줄어듭니다.
※ 본문에 소개된 제도와 금액은 2026년 10월 기준입니다. 정부 정책과 지방자치단체 공고에 따라 대상·금액·신청 기간이 변경될 수 있으니 작성 전 공식 홈페이지에서 최신 내용을 확인하세요.
자주 묻는 질문
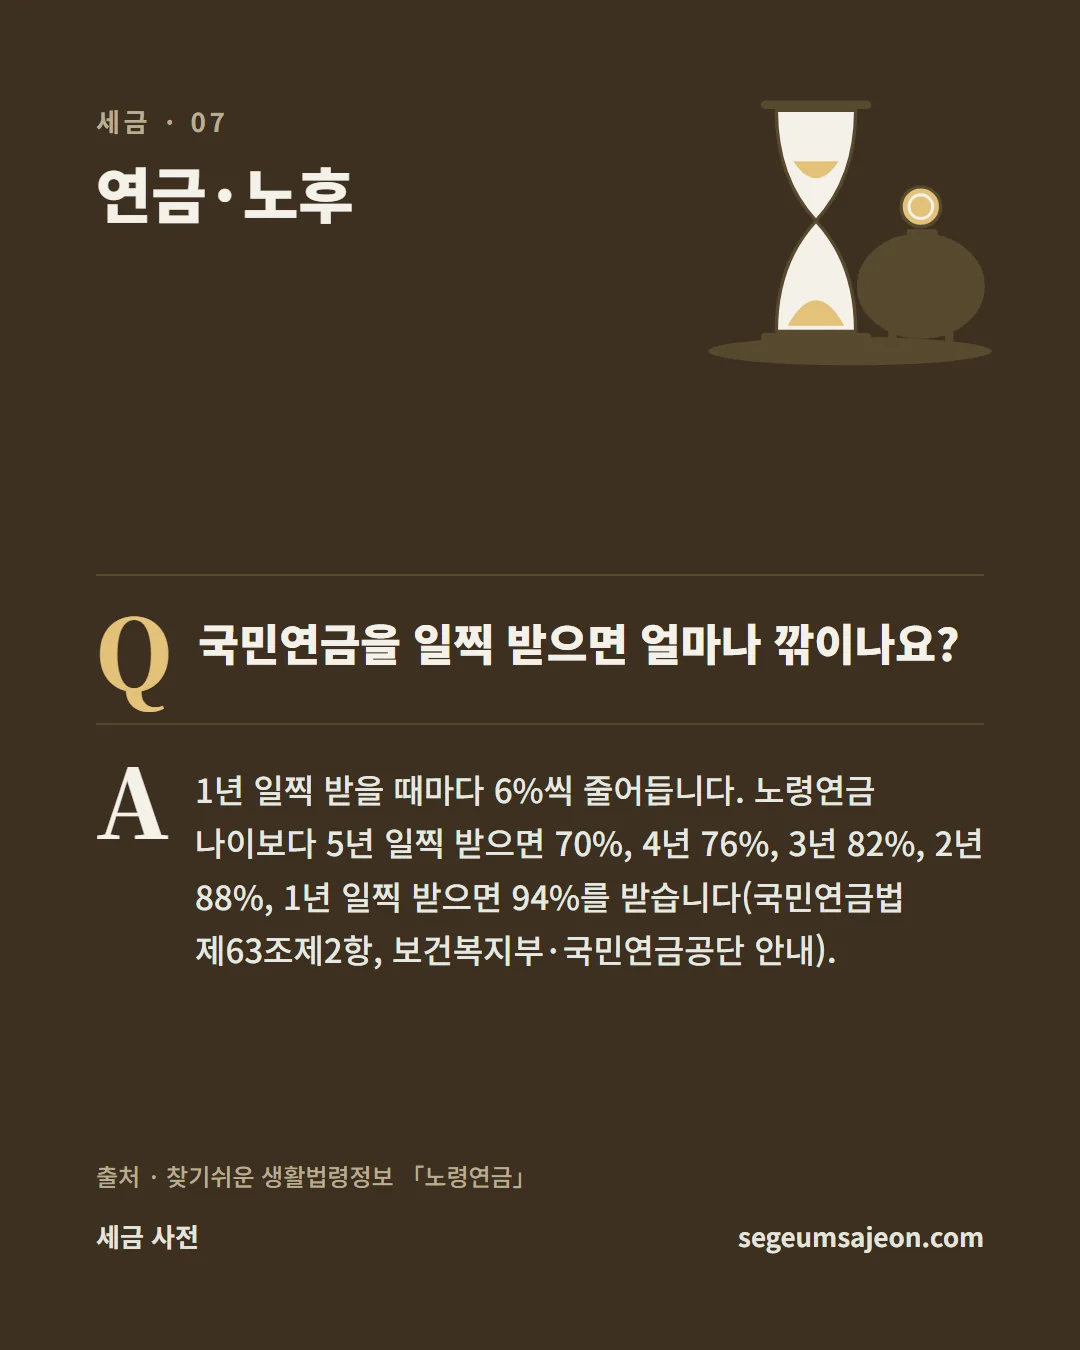
Q국민연금을 일찍 받으면 얼마나 깎이나요?
1년 일찍 받을 때마다 6%씩 줄어듭니다. 노령연금 나이보다 5년 일찍 받으면 70%, 4년 76%, 3년 82%, 2년 88%, 1년 일찍 받으면 94%를 받습니다(국민연금법 제63조제2항, 보건복지부·국민연금공단 안내). 가장 많이 깎여도 30%입니다.
Q「50% 깎인다」는 말은 맞나요?
법에 정한 조기노령연금 지급률은 가장 낮아도 70%라 감액률 자체가 50%는 아닙니다. 실제 받는 돈은 가입기간과 소득으로 정해지는 기본연금액에 지급률을 곱한 금액이므로, 내 금액은 국민연금공단 「내 연금 알아보기」나 1355로 확인하는 것이 정확합니다.
Q깎인 금액은 나중에 원래대로 돌아오나요?
아닙니다. 조기노령연금은 신청할 때 정해진 지급률을 평생 적용합니다. 5년 일찍 70%로 받기 시작하면 노령연금 나이가 지나도 70% 기준으로 계속 받습니다.
Q몇 살부터 조기수령을 신청할 수 있나요?
출생연도별로 1953~1956년생 56세, 1957~1960년생 57세, 1961~1964년생 58세, 1965~1968년생 59세, 1969년생 이후 60세부터입니다. 노령연금 나이보다 5년 앞선 나이입니다(찾기쉬운 생활법령정보, 국민연금공단).
Q조기노령연금을 받으려면 어떤 조건이 필요하나요?
가입기간이 10년 이상이고, 조기노령연금 나이 이상이며, 소득이 있는 업무를 하지 않아야 합니다. 그리고 본인이 직접 신청해야 합니다(국민연금법 제61조제2항).
Q「소득이 있는 업무」는 얼마부터인가요?
근로소득금액과 사업소득금액을 합쳐 일한 개월 수로 나눈 월평균 소득금액이 A값(최근 3년간 전체 가입자의 평균소득월액)을 넘으면 소득이 있는 업무로 봅니다. 2026년 A값은 3,193,511원입니다(국민연금공단).
Q조기노령연금을 받다가 다시 일하면 어떻게 되나요?
노령연금 나이가 되기 전에 소득이 있는 업무를 하면 그 기간 동안 연금 지급이 정지됩니다(국민연금법 제66조제1항). 소득 업무에 해당하지 않아도 본인이 지급 정지를 신청할 수 있습니다.
Q노령연금 나이가 된 뒤에 소득이 있으면 깎이나요?
노령연금 나이부터 5년 동안은 A값을 넘는 소득이 있으면 넘는 금액에 따라 연금 일부가 줄어듭니다. 2026년 6월 17일 이후에는 A값에 200만 원을 더한 금액(2026년 약 519만 원)을 넘어야 감액 대상이 됩니다(보건복지부, 국민연금공단). 감액은 연금액의 2분의 1을 넘지 않습니다.
Q나이가 된 다음 달보다 늦게 신청하면 지급률이 달라지나요?
네. 조기노령연금 나이가 된 날이 속한 달의 다음 달보다 늦게 신청하면 늦은 1개월마다 0.5%포인트를 지급률에 더합니다(찾기쉬운 생활법령정보). 예를 들어 1년 뒤에 신청하면 6%포인트가 더해집니다.
Q부양가족연금액도 깎이나요?
아닙니다. 지급률은 노령연금액 가운데 부양가족연금액(배우자·자녀 등이 있을 때 더해 주는 금액)을 뺀 금액에 곱하고, 부양가족연금액은 그대로 더해 줍니다(찾기쉬운 생활법령정보, 국민연금공단).
Q조기노령연금에도 세금이 붙나요?
조기노령연금도 국민연금(공적연금)이라 연금소득세가 붙습니다. 공단이 매달 세금을 떼고 다음 해 1월에 1년치를 연말정산합니다. 다른 소득이 있으면 5월에 합쳐서 종합소득세를 신고합니다.
Q언제 받는 게 이득인가요?
물가 반영 등을 뺀 단순 계산으로, 기본연금액 월 100만 원인 사람이 5년 일찍 월 70만 원을 받으면 정상 수령 시작까지 4,200만 원을 먼저 받고, 이후 매달 30만 원씩 덜 받습니다. 4,200만 원을 30만 원으로 나누면 140개월(약 11년 8개월)이라, 그보다 오래 받으면 정상 수령이 더 많아집니다. 건강·생활비·다른 소득을 함께 보고 정해야 합니다.
함께 보면 좋은 글
출처
- 찾기쉬운 생활법령정보 「노령연금」 — 조기노령연금 수급 조건(가입기간 10년·지급개시연령·소득 있는 업무·본인 신청), 출생연도별 56~60세, 지급률 70·76·82·88·94%, 늦게 신청 시 1개월 0.5%포인트, 국민연금법 제61조제2항·제63조제2항·제66조제1항
- 보건복지부 「국민연금 급여」 — 조기노령연금 수급 개시 연령 5년 전부터 청구, 5년 전 70%~1년 전 94%, 출생연도별 노령연금 60~65세, A값 3,193,511원, 2026.6.17 이후 감액 기준 A값+200만 원
- 국민연금공단 「조기노령연금」 안내 — 지급개시연령 도달일부터 5년 이내 청구, 1966년생 예시 59세 70%~63세 94%, 소득 있는 업무 기준 A값(2026년 3,193,511원), 노령연금 감액표·감액 한도 2분의 1
이 페이지는 정보 기준일의 국세청·법령 자료를 바탕으로 한 일반 안내입니다. 개인 소득과 가족 상황에 따라 결과가 다르니 신고 전에 홈택스 안내나 세무서에 확인하세요. 편집 원칙 보기