종합소득세 중간예납 11월 고지와 추계액 신고
종합소득세 중간예납은 사업소득이 있는 사람에게 전년 세액(중간예납기준액)의 절반을 11월 1~15일 고지해 11월 30일까지 걷는 제도입니다. 50만 원 미만은 고지하지 않고, 올해 실적이 30%에 못 미치면 추계액으로 신고할 수 있습니다. 분납과 가산세도 정리했습니다.
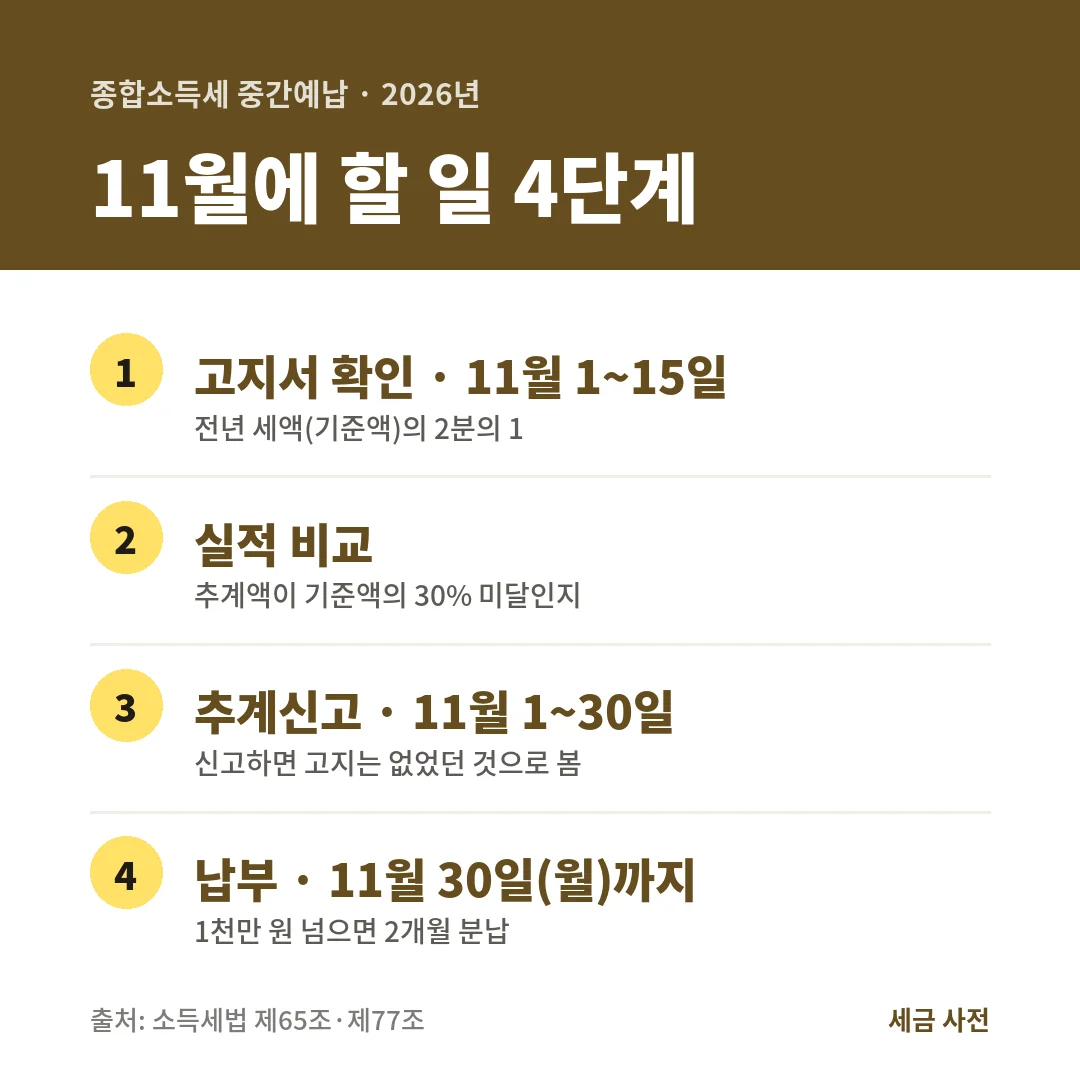
중간예납은 사업소득이 있는 거주자에게 전년 세액(중간예납기준액)의 2분의 1을 미리 걷는 제도입니다(소득세법 제65조). 고지서는 11월 1~15일에 나가고 11월 30일까지 냅니다(2026년은 월요일). 세액이 50만 원 미만이면 걷지 않고, 상반기 실적으로 계산한 추계액이 기준액의 30%에 못 미치면 11월 1~30일에 추계액으로 신고·납부할 수 있습니다.
본문 목차궁금한 내용으로 바로 이동하세요
종합소득세 중간예납은 사업소득이 있는 사람에게 전년 세액의 절반을 11월에 미리 걷는 제도입니다. 고지서는 11월 1~15일에 나가고, 2026년 납부기한은 11월 30일(월)입니다. 아래 기준은 소득세법 제65조와 국세청 안내를 따릅니다.
누가, 얼마를 내나요
| 항목 | 내용 |
|---|---|
| 대상 | 종합소득(사업소득 등)이 있는 거주자 |
| 중간예납기간 | 1월 1일~6월 30일 |
| 금액 | 중간예납기준액의 2분의 1 (1천 원 미만 버림) |
| 고지 | 11월 1일~15일 |
| 납부기한 | 11월 30일 |
| 고지하지 않는 경우 | 세액 50만 원 미만 |
중간예납기준액은 직전 과세기간의 중간예납세액, 확정신고납부세액, 추가납부세액 등을 더하고 환급세액을 뺀 금액입니다(제65조 제7항). 쉽게 말해 작년에 낸 종합소득세입니다.
고지 대상이 아닌 사람
소득세법 시행령 제123조와 시행규칙 제64조, 국세청 안내에 따른 제외 대상입니다.
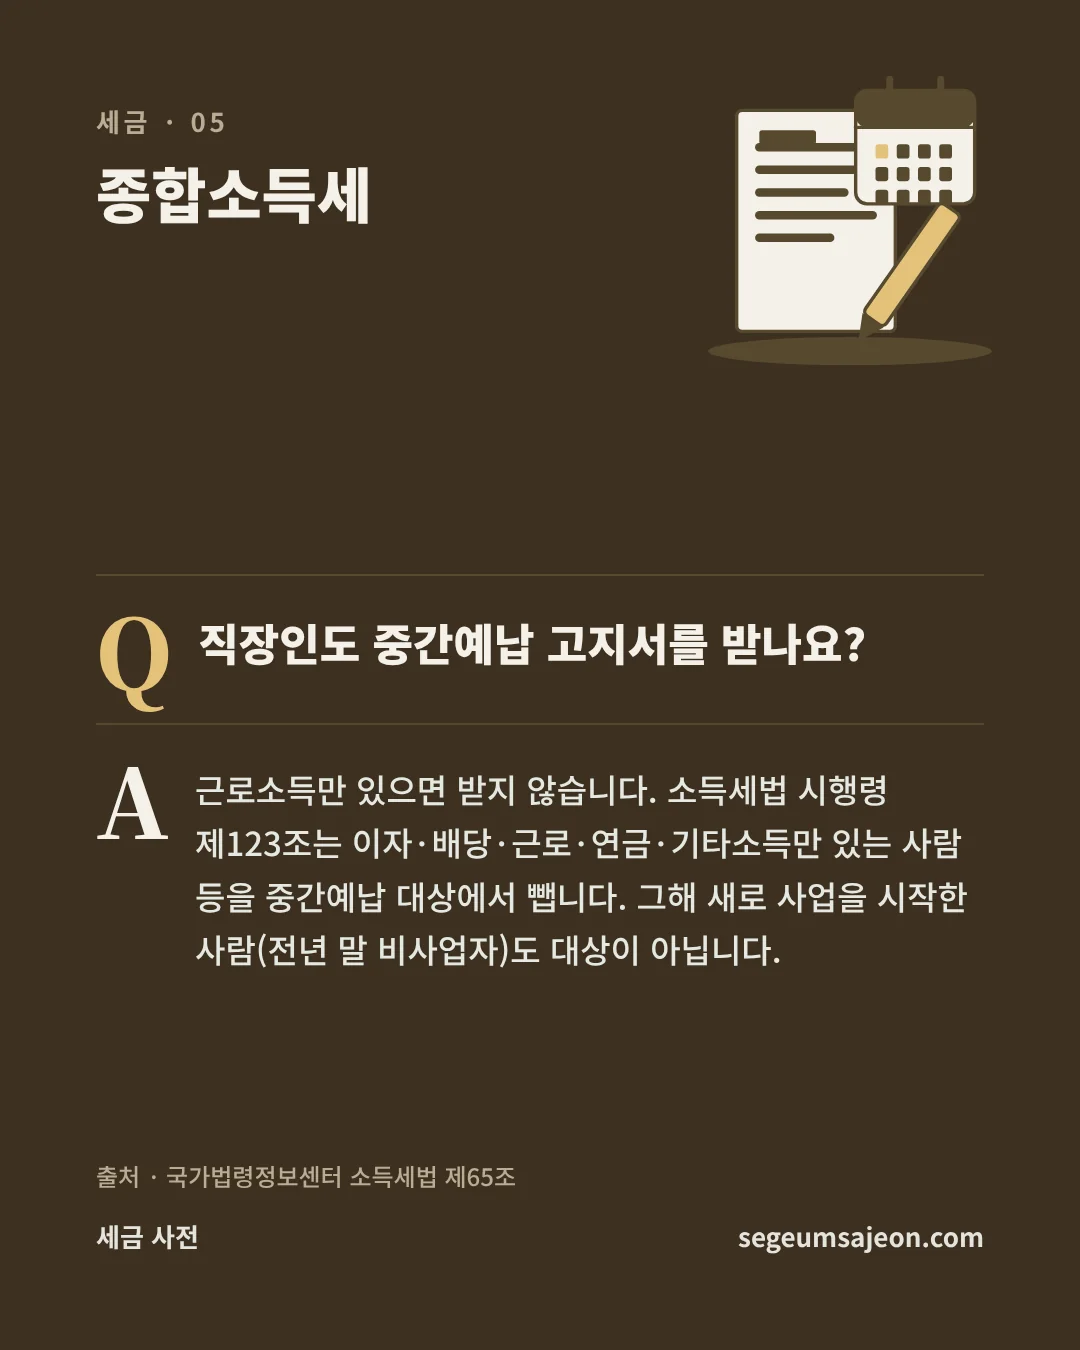
- 이자·배당·근로·연금·기타소득만 있는 사람
- 분리과세 주택임대소득만 있는 사람
- 자영예술가(저술가·화가·배우·가수 등), 직업선수·코치·심판
- 보험모집인·방문판매원(연말정산한 경우), 납세조합 가입자, 주택조합 조합원
- 전년 말 사업자가 아니었고 그해 새로 사업을 시작한 사람
- 사업소득만 있는 사업자로 6월 30일 이전에 휴업·폐업한 사람
체크 포인트: 전년 세액(기준액)이 없는 복식부기의무자가 상반기에 사업소득이 있으면 11월 1~30일에 추계액을 반드시 신고해야 합니다(제65조 제5항).
올해 실적이 나쁘면 추계액으로 신고
상반기 실적으로 계산한 중간예납추계액이 중간예납기준액의 30%에 못 미치면 11월 1~30일에 추계액으로 신고할 수 있습니다(제65조 제3항). 신고하면 세무서의 고지 결정은 없었던 것으로 보고, 신고한 금액을 11월 30일까지 냅니다.
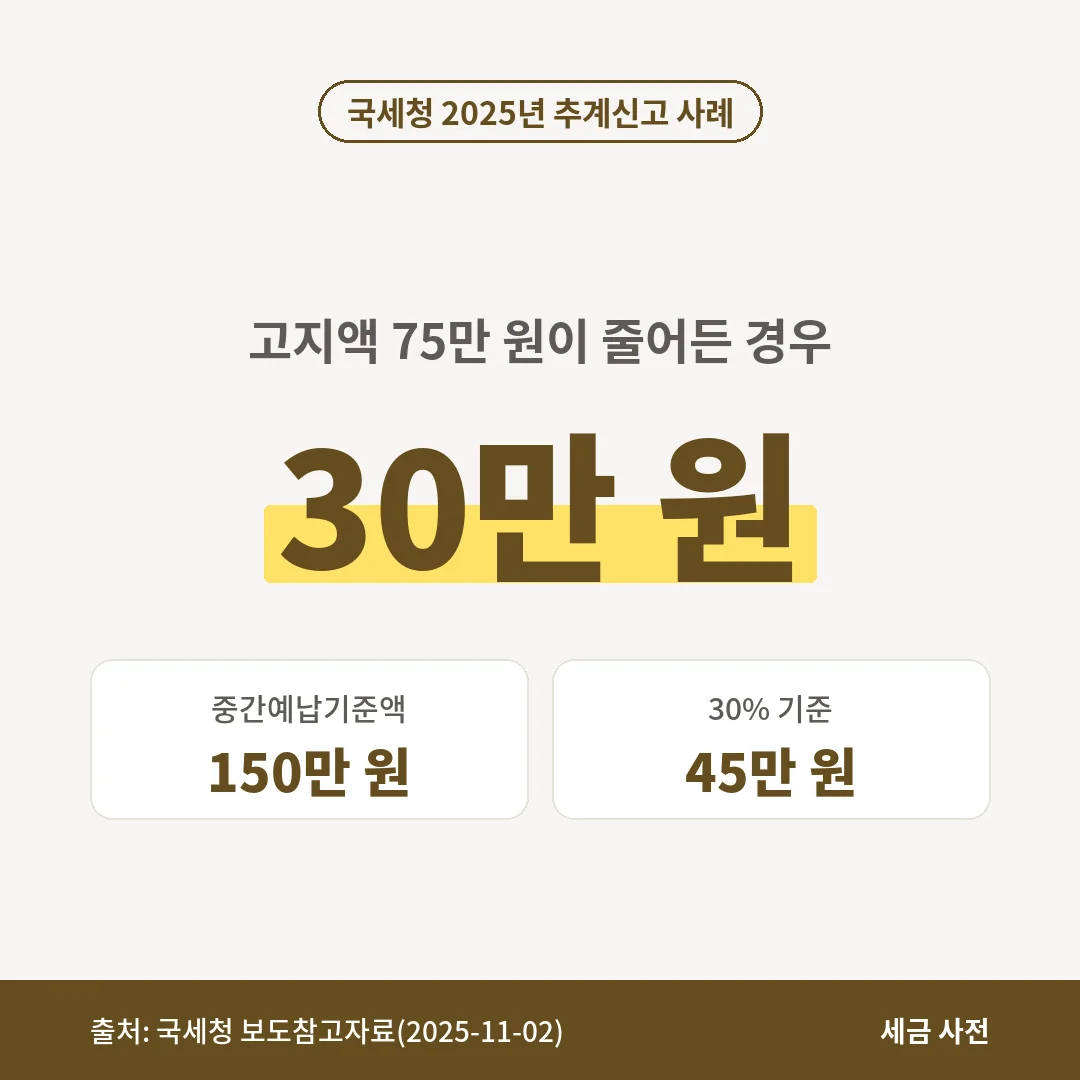
| 국세청 사례 (2025년) | 금액 |
|---|---|
| 중간예납기준액 | 150만 원 |
| 고지액 (1/2) | 75만 원 |
| 기준액의 30% | 45만 원 |
| 추계액 | 30만 원 → 30만 원으로 신고·납부 |
추계액은 상반기 종합소득금액을 2배로 한 과세표준에 기본세율을 곱해 2로 나눈 뒤, 감면·세액공제·원천징수세액 등을 뺀 금액입니다(제65조 제8항). 국세청은 추계액이 50만 원 미만이면 신고만 하고 납부하지 않아도 된다고 안내했습니다.
고지액·추계신고 계산하기
입력한 숫자는 내 브라우저 안에서만 계산되며 어디에도 저장되지 않습니다.
분납과 가산세
- 분납: 낼 세액이 1천만 원을 넘으면 납부기한 뒤 2개월 안에 나눠 낼 수 있습니다. 2천만 원 이하면 1천만 원 넘는 금액, 2천만 원을 넘으면 50% 이하입니다(제77조, 시행령 제140조). 국세청 사례에서 1,250만 원이면 1천만 원을 내고 250만 원을 분납합니다.
- 분납 기한: 2026년분은 12월 1일부터 2개월이 되는 2027년 1월 31일이 일요일이라 2027년 2월 1일(월)이 기한이 됩니다(국세기본법 제5조에 따른 계산). 국세청의 2026년 안내로 다시 확인하십시오.
- 11월 30일까지 다 못 냈을 때: 미납액 중 분납할 수 있는 세액은 고지가 없었던 것으로 보고 다음 해 1월 1~15일에 다시 고지합니다(제65조 제2항).
- 납부지연가산세: 고지된 세액을 지정납부기한까지 내지 않으면 3%, 그다음 날부터 1개월마다 0.67%가 붙습니다(2026년 7월 1일 시행). 고지서별·세목별 150만 원 미만이면 월 0.67%는 붙지 않습니다.
체크 포인트: 중간예납으로 낸 세금은 다음 해 5월 확정신고 때 기납부세액으로 빠집니다. 사업이 어렵다면 국세징수법에 따라 납부기한 연장(최대 9개월)을 세무서에 신청할 수 있습니다.
다음 해 5월 신고 방법은 종합소득세 신고 대상과 세율에서, 기한을 넘겼을 때의 가산세는 종합소득세 기한 후 신고에서 이어서 볼 수 있습니다.
자주 묻는 질문
Q직장인도 중간예납 고지서를 받나요?
근로소득만 있으면 받지 않습니다. 소득세법 시행령 제123조는 이자·배당·근로·연금·기타소득만 있는 사람 등을 중간예납 대상에서 뺍니다. 그해 새로 사업을 시작한 사람(전년 말 비사업자)도 대상이 아닙니다.
Q중간예납을 안 내면 어떻게 되나요?
고지된 세금을 납부기한까지 내지 않으면 납부지연가산세가 붙습니다. 2026년 7월 1일부터는 지정납부기한까지 안 낸 세액의 3%에, 그다음 날부터 경과한 개월 수마다 0.67%가 더해집니다(국세기본법 제47조의4, 시행령 제27조의4). 고지서별·세목별 체납액이 150만 원 미만이면 월 0.67% 부분은 붙지 않습니다.
Q지방소득세도 중간예납을 하나요?
국세청은 2025년 11월 2일 보도참고자료에서 개인지방소득세에는 중간예납이 없다고 안내했습니다. 지방소득세는 다음 해 5월 종합소득세 확정신고 때 함께 냅니다.
함께 보면 좋은 글
출처
- 국가법령정보센터 소득세법 제65조(중간예납: 중간예납기준액의 2분의 1, 11월 1~15일 고지, 11월 30일까지 징수, 추계액 30% 미달 시 신고, 복식부기의무자 신고, 분납분 1월 재고지)·제77조(분납)·제86조 제4호(50만 원 미만 미징수) [시행 2026.1.1.]
- 국가법령정보센터 소득세법 시행령 제123조(중간예납 제외 소득)·제125조·제140조(분납: 1천만 원 초과, 2개월) [시행 2026.10.1.], 시행규칙 제64조(자영예술가·직업선수·보험모집인 등)
- 국가법령정보센터 국세기본법 제5조(기한 특례)·제47조의4(납부지연가산세, 2026.7.1. 시행 월 1만분의 67·150만 원 미만 제외), 시행령 제27조의4
- 정책브리핑 국세청 보도참고자료 「11월, 개인사업자는 중간예납 잊지 마세요」 2025년 152만 명 고지, 고지 제외자, 추계액 신고 사례, 분납 사례, 지방소득세 중간예납 없음 (2025-11-02)
이 페이지는 정보 기준일의 국세청·법령 자료를 바탕으로 한 일반 안내입니다. 개인 소득과 가족 상황에 따라 결과가 다르니 신고 전에 홈택스 안내나 세무서에 확인하세요. 편집 원칙 보기